 迁址公告
 古东管家APP
 关于我们
近三年,人工智能无疑是A股市场最耀眼的赛道之一。但如果你仔细看,同样是挂着“AI”招牌的指数,收益差距却大得惊人。
数据显示,五只主流人工智能指数近3年涨幅从大到小排序分别为:创业板人工智能(+274.12%)>科创创业AI(+224.04%)>人工智能(146.77%)>CS人工智(+122.49%)>科创AI(+86.26%)。最大的与最小的差值竟然达到惊人的187.86%。
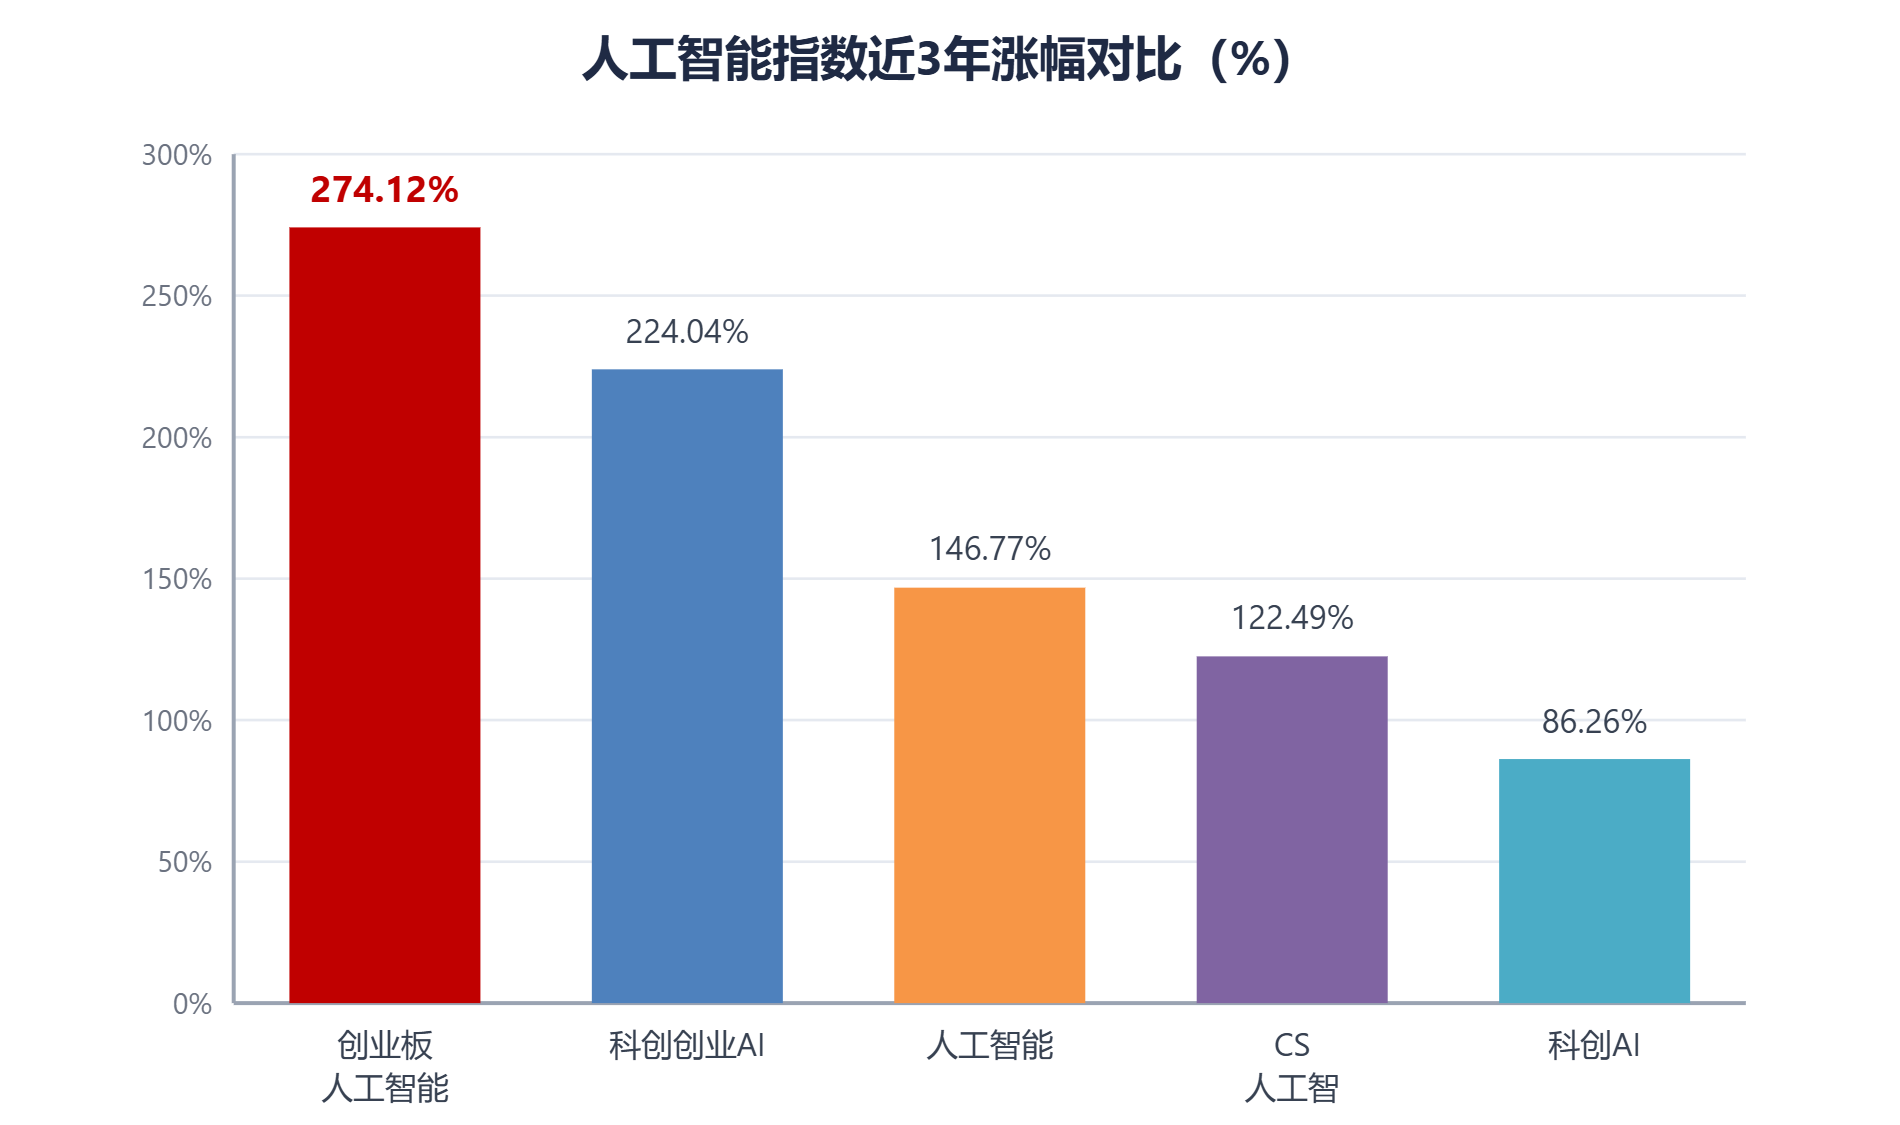
数据来源:Wind,统计区间2023.9.17-2026.9.16,创业板人工智能指数基日为2018.12.28,发布日期为2024.7.11,指数2021-2025年年度涨跌幅分别为:17.57%、-34.52%、47.83%、38.44%、106.35%,同期指数年化波动率为23.73%、27.34%、38.02%、45.42%、41.1%,指数成份股构成根据该指数编制规则适时调整,其回测历史业绩不预示指数未来表现。
首尾相差超187个百分点。同样叫人工智能指数,为什么差距能拉得这么大?
答案藏在底层资产结构里。
拆开创业板人工智能的持仓会发现,光模块CPO板块的权重占到了约一半,新易盛、中际旭创、天孚通信三大光模块龙头合计权重超过35%,在同类AI指数中位居第一。*
“站在光里”的创业板人工智能指数能跑出274%的涨幅,本质上是因为它没有“泛泛地投AI”,而是持仓了AI算力中卡位光模块的那一环。
有人可能会问:涨了这么多,光模块还有机会吗?近期的产业信号,指向了更清晰的答案。
1、“缺货”与“扩产”并存,光博会验证产业高景气
国盛证券在光博会调研后给出一个判断——“看山还是山”。喧嚣之后回归本质,技术演进终究要回到产业底层需求的牵引与工程化落地的约束上来。*
NPO是本届展会最显著的信号。主要光通信厂商几乎悉数携NPO产品亮相,3.2T、6.4T、7.2T等多款NPO模组集中登场;国内头部云厂商亦积极拥抱,部分已完成样品验证并预计开启试点部署。国盛证券认为,NPO在性能、运维与生态之间取得务实平衡,是scale-up确定性最高、最成熟的落地方案。
更重要的是,展会高频词是“缺货”和“扩产”。头部厂商订单排至明年,扩产力度空前,存货与预付款同步大幅攀升,无源器件厂商的品类和产能扩张强度同样印证了这一趋势。产业端扩产与需求双向旺盛,正是AI驱动下光通信景气周期的直观体现。
一句话总结:短期筹码与情绪或有波动,长期发展趋势和景气度不变。
2、高盛上调预测:调的不只是量,更是“结构”与“单价”
高盛最新报告大幅上修全球光模块预测:2026-2028年市场规模分别达约677亿、1314亿和1485亿美元,上调33%、81%和115%;出货量预计5.48亿、6.91亿和7.29亿只,上调21%、31%和31%。
出货量上调两三成,市场规模却上调八成甚至翻倍——差值就是结构升级带来的价值量跃迁。
高盛指出,这轮上修不仅来自AI服务器数量增长,更来自AI服务器架构向高速网络迁移,以及单颗GPU/ASIC对应光模块数量增加:
• AI整机柜放量:全球出货量从2025年1.9万柜增至2026年5.5万柜(+190%),2028年达16.3万柜;GB300将网络层升级至1.6T,Rubin平台继续向1.6T/3.2T迁移。
• ASIC占比提升:全球AI芯片中ASIC占比从2026年50%升至2028年55%,其光互连需求不低于GPU系统。
• 单颗芯片用量上调:Rubin Ultra平台每颗GPU的1.6T光模块由0个提高至2个,3.2T由3个提高至5个;Google TPU v9每颗芯片最高使用12个1.6T光模块。
结构上,800G及以上光模块2026-2028年市场规模约452亿、1075亿和1295亿美元,三年复合增速约69%;3.2T从2027年大规模出货,2028年达6773万只,占全球光模块市场价值约55%。
同代产品仍在降价,但高速产品占比提升推动行业整体均价从123美元升至204美元。光模块龙头的增长逻辑,已从“量的扩张”切换为“结构升级+单机价值量抬升”的双轮驱动。
3、CPO等新技术催化,光互连架构再升级
CPO即共封装光学,简单理解就是把光学器件进一步靠近交换芯片,减少高速电信号长距离传输,从而降低功耗、提高带宽密度——但这并不意味着“以后整个光模块行业都消失”。更准确的理解是:CPO是光互联架构的一次升级方向,可插拔光模块仍会在不同距离、不同网络层级和不同客户需求中长期存在。
AI数据中心不是只有一种连接,可以简单分成三种:
• Scale-up(机架内部,GPU之间高速交换,CPO、铜互联等都有应用空间)
• Scale-out(机架与机架之间,高速可插拔光模块的重要场景)
• Scale-across(数据中心之间,距离拉长后光通信重要性反而更突出)
所以未来更可能是铜、可插拔光模块、NPO、CPO等多种技术长期共存,按距离、带宽、功耗和成本分工。
产业链价值正在重新分配。英伟达Spectrum-X以太网硅光交换机已全面量产,以英伟达公布的供应链为例,天孚通信是唯一被官方点名的A股核心伙伴,负责激光器模块子组件。这释放了一个清晰的信号:价值重心正从“模块组装”向硅光芯片、精密耦合器件、外置光源等上游环节迁移。
高盛对CPO的短期渗透率判断并没有那么激进。其最新模型虽然继续上调中长期CPO需求,但对短期替代速度仍持克制态度——这反而印证了一个判断:未来2—3年,确定性更高的仍是800G、1.6T乃至3.2T高速可插拔光模块的持续升级,CPO的放量则是一个节奏更慢、但方向明确的过程。
4、高“光”ETF关注
光博会上“缺货”与“扩产”并存,高盛大幅上修光模块市场规模,CPO等新技术催化光互连架构升级——三个信号指向同一个判断:光模块的景气度仍在延续,CPO是方向明确但节奏更慢的升级。对于普通投资者而言,与其在个股之间反复权衡,不如借道高“光”指数工具,一键布局光模块CPO核心龙头。
创业板人工智能ETF华宝(159363):光模块+AI应用,算力与应用双轮驱动!标的指数“中际旭创+新易盛+天孚通信”含量超35%,站在“光”里,重点布局光模块CPO龙头,是AI算力核心旗手。联接基金:A类023407、C类023408。
数据来源:沪深交易所、Wind等。注:截至2026.8.31,根据国证指数,创业板人工智能指数前三大成份股分别为新易盛(占比12.61%)、中际旭创(占比11.99%)、天孚通信(占比10.25%),光模块(CPO)含量对比指数为:8841258.WI。
*机构观点参考资料来源:国盛证券《光博会启示:看山还是山》
提醒:近期市场波动可能较大,短期涨跌幅不预示未来表现。请投资者务必根据自身的资金状况和风险承受能力理性投资,高度注意仓位和风险管理。
ETF基金相关费用说明:投资者在申购或赎回基金份额时,申购赎回代理机构可按照不超过0.5%的标准收取佣金。场内交易费用以证券公司实际收取为准,不收取销售服务费。
联接基金相关费用说明:华宝创业板人工智能ETF发起式联接C不收取申购费;赎回费7日以内为1.5%,7日(含)以上为0%;销售服务费为0.3%。华宝创业板人工智能ETF发起式联接A申购费100万元以下为1%,100万元(含)-200万元为0.6%,200万元(含)以上为1000元/笔;赎回费7日以内为1.5%,7日(含)以上为0%;不收取销售服务费。
根据基金管理人的评估,创业板人工智能ETF华宝风险等级为R4-中高风险,适宜积极型(C4)及以上的投资者,适当性匹配意见请以销售机构为准。
风险提示:创业板人工智能ETF华宝被动跟踪创业板人工智能指数,该指数基日为2018.12.28,发布日期为2024.7.11,指数成份股构成根据该指数编制规则适时调整,其回测历史业绩不预示指数未来表现。文中指数成份股仅作展示,个股描述不作为任何形式的投资建议,也不代表管理人旗下任何基金的持仓信息和交易动向。任何在本文出现的信息(包括但不限于个股、评论、预测、图表、指标、理论、任何形式的表述等)均只作为参考,投资人须对任何自主决定的投资行为负责。另,本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议,亦不对因使用本文内容所引发的直接或间接损失负任何责任。基金投资有风险,基金的过往业绩并不代表其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证,基金投资须谨慎。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论