
 迁址公告
 古东管家APP
 关于我们
当地时间10月29日美股盘后,亚马逊交出了一份让市场“左右为难”的三季报。
财报显示,亚马逊当季营收2019.44亿美元,同比增长12%;营业利润280.76亿美元,同比大增约61%;经营利润率13.9%,创下公司历史最高水平。
可就在同一份财报里,营收和每股收益均未达到市场预期,过去12个月自由现金流从上一年同期的流入147.88亿美元,转为流出423.57亿美元。
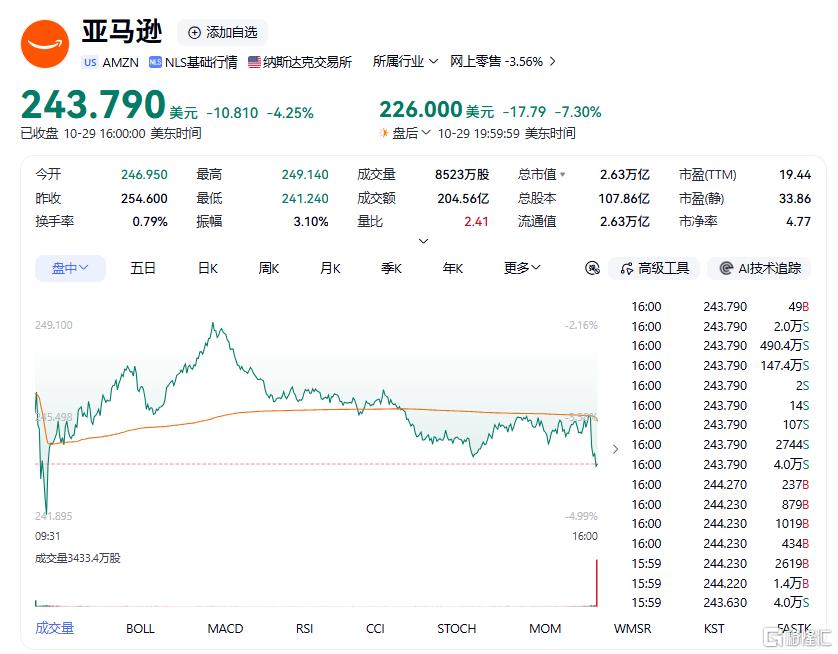
财报公布后,亚马逊股价在常规交易时段收跌4.25%,盘后一度大跌超过11%,现跌幅收窄到7%左右。
一句话概括:这份财报的主角不是利润表,而是利润表下面的现金流,以及更下面的资本开支。
EPS不增反降
先看最让人疑惑的一组对照。
经营利润同比增长61%,摊薄后每股收益却是1.89美元,低于上年同期的1.95美元,同样低于市场预期的约1.96-1.97美元。
原因很简单,2025年第三季度,亚马逊计入了一笔与Anthropic投资相关的95亿美元税前收益,记在非经营收入里,把去年的利润抬高了。
反过来,本季度的其他非经营收入是亏损,加上利息支出明显上升,净利润只下降了约2%。
所以这次EPS下滑基本是账面造成的,不能理解为经营状况变差了。
不过,只看经营利润也有陷阱。
有分析指出,最近四个季度的税前利润里,大约四成是非经营收益,主要来自二季度对Anthropic投资的重估,而且没有对应的现金流入。
但看经营利润(13.9%)的话,亚马逊的市值大约相当于最近四个季度经营利润的25倍。
13.9%的利润率从哪来
主要原因在于,AWS很强,零售也在改善。
其中,AWS第三季度营收459.84亿美元,同比增长39.3%,是连续第六个季度增速加快,也创下近五年最快增速;年化收入运行率约1840亿美元;
经营利润177.73亿美元,同比增长约55%;经营利润率38.7%,高于去年同期的34.6%。
零售端收入增长温和,利润率却在明显提升。
北美经营利润87.23亿美元,比市场预期高17.4%;国际经营利润15.80亿美元,比预期低19.4%。
这说明物流网络、自动化履约和成本控制带来的效率红利还在释放。
还有一个容易被忽略的细节——研发费用348.14亿美元,同比增长20.2%,费用率同比提高1.2%。
在研发费用明显增加的情况下,经营利润率还能创纪录,说明主营业务自身的盈利弹性确实很强。
营收只增12%的“冤情”
今年,亚马逊为了避开7月的FIFA世界杯,把Prime Day在多数主要市场提前到了二季度,去年这个活动全部落在三季度。
亚马逊测算,剔除这个因素,第三季度营收增速会高出约4个百分点。
也就是说,按可比口径,营收增速大约是16%,并不慢。
同时,亚马逊线上商店收入684.70亿美元,同比仅增长2%,是2023年初以来最慢的增速。
不过,这个数字是促销错期造成的,不能完全看作需求变弱。
广告业务的问题更直接。
第三季度广告收入196.37亿美元,同比增长11%,低于市场预期的约208.2亿美元。
公司解释称,主要原因是Prime Day时点调整和其他时点因素,并预计四季度广告增速回到“高双位数”。
将二、三季度合起来看,广告合计增长约18.1%,低于上年同期的约23%。
所以广告放缓确实存在,但比单季数字显示的要轻。
自由现金流“烧穿了”
财报发布前一天,谷歌母公司Alphabet因自由现金流转负,创下上市以来最大单日跌幅。
两家公司接连大跌,让“AI资本开支”从“增长的燃料”变成了“回报存疑的负担”。
而亚马逊的情况可以总结为——经营现金流还在增长,但资本开支增长得更快。
具体来看:
经营现金流:过去12个月为1683亿美元,同比增长29%。主营业务的现金创造能力其实在变强。
资本开支:第三季度购置物业和设备支出772.59亿美元,远高于去年同期的350.95亿美元,也高于市场预期的约574.7亿至587亿美元,高出预期30%以上。过去12个月这类支出净额达到2106.6亿美元,同比增长82%。
自由现金流:过去12个月流出423.57亿美元。第三季度单季流出约334.56亿美元,第二季度只有约76亿美元。
靠借债补缺口:第三季度长期债务融资流入481.02亿美元,季末长期债务达到1731.25亿美元。
Aptus Capital Advisors的投资组合经理戴夫·瓦格纳说得很直接:“自由现金流看起来是这份财报中最难堪的部分。”
他指出,亚马逊的经营业务产生了大量现金,但资本开支把这些现金全部吃掉了。
不过,更让市场不安的是指引。
亚马逊维持2026年约2200亿美元资本开支的计划不变,贾西还明确表示2027年支出会“显著增加”,因为产能需要提前几年建设。
同时,四季度营收指引2400亿–2470亿美元,经营利润指引285亿–335亿美元,中值310亿美元,低于市场预期的约329.9亿美元。
5780亿美元的积压订单
第三季度末,AWS的积压订单达到5780亿美元,第二季度末是4960亿美元,同比增长达到三位数。
积压订单反映的是已经签约、但还没有确认为收入的合同金额。
贾西在电话会上说,公司目前平均约每14秒就部署一颗AI加速器,新增算力很快就被客户消化。
他还表示,2027年的产能基本售罄,2028年也有大量产能被预订。
贾西预计,AWS在2027年和2028年的收入增速都将超过40%,未来5到10年内可能成长为年收入万亿美元的业务。
他原话是,以前从没有过年收入万亿美元的业务,而我们未来5到10年内可能拥有两个。
同时,自研芯片也在加快。
使用Graviton和Trainium的客户,本季度累计节省了超过20亿美元,这两项芯片的收入承诺同比增加20倍以上。
亚马逊还计划在2027年底把Trainium芯片对外销售。
值得注意的是,二季度时亚马逊把全年现金资本开支预期从2000亿美元上调到2200亿美元,当时管理层表示,增量主要来自存储器价格上涨,而不是扩大既定产能计划。
多数AI产能已经签订了至少5年的合同,这让投资回报有更高的可见度。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论