 迁址公告
近期,华帝股份(SZ.002035)发布2026年三季报。前三季度,公司实现营业收入36.80亿元,同比下降11.49%;归母净利润2.15亿元。从第三季度看,公司营业收入12.19亿元,同比下降10.22%,降幅较第二季度收窄约7个百分点。
把这些数据放回家电行业深度调整、竞争激烈的背景中,可以更清楚地看到华帝当前的经营状态:尽管收入和利润仍有压力,但整体而言,公司仍保持盈利状态;三季度单季营收、利润降幅均较二季度收窄,制造端的投入正在形成新的生产效率。
2026年三季度,厨卫市场仍在“下台阶”,奥维云网(AVC)推总数据显示,2026年1—9月厨卫整体市场零售额规模1015亿元,同比下滑10.3%,与家电大盘10.0%的降幅基本同步。分季度看,厨卫大盘一、二、三季度零售额同比分别-10.1%、-11.1%、-9.5%,降幅略有收窄但企稳并未出现。
这组数据充分表明,下半年市场尚未形成稳定回升,家电消费仍处在需求结构调整阶段。
另一组数据则呈现出市场的边际变化。据国家统计局数据,今年1至9月,限额以上单位家用电器和音像器材类零售额为8105亿元,同比下降4.9%;9月单月零售额为881亿元,同比增长1.9%,已连续两个月保持同比正增长。

尽管两组数据统计范围不同,但共同指向一个事实:家电消费总量仍有压力,而政策支持和存量换新正在托住部分需求。
厨电行业的变化更为具体。奥维云网(AVC)数据称,今年4至5月,油烟机、燃气灶等刚需品类零售额分别同比下降9%和15%;同期,洗碗机全渠道零售额、零售量分别同比增长5%和11%。高端智能烟机、嵌入式微蒸烤等产品均价也在上行。传统品类受新房装修需求收缩影响,改善型、品质型需求则在居民生活方式变化中继续释放。
这意味着厨电企业面对的市场已经从增量扩张转入存量竞争。靠铺渠道、促销和新增装修需求实现增长的老路径正在失效,企业需要靠产品体验、品牌认知和交付效率争取新订单。行业竞争的重心,也由单一价格竞争逐步转向产品、体验、服务和效率的综合比拼。
结构调整进入兑现观察期
从三季报数据看,作为厨电头部企业之一,华帝短期经营压力并不轻。前三季度营收同比下降11.49%,第三季度降幅为10.22%,单季收入降幅较前三季度累计水平收窄1.27个百分点。
从费用和研发看,前三季度华帝研发费用为1.58亿元。按报告披露数据计算,研发费用率约为4.28%,较上年同期提高约0.15个百分点。近年来,华帝在研发上的投入始终保持在4%以上,反映其对产品创新和核心技术的投入保持较高强度。这一点,也可以在其半年度财报中获得印证——截至2026年6月30日,华帝拥有授权有效专利4716项,其中发明专利1048项,报告期内新增专利219项。截至2025年底,公司拥有“好清洁”专利775项,持续走在行业前列。
制造端的变化,是观察华帝这份季报的另一条线索。截至9月末,公司在建工程为3193.14万元,较上年末下降73.15%,主要因部分在建工程转固;按报告数据计算,固定资产为15.15亿元,较上年末增长约6.72%。前期制造投入正在逐步形成固定资产,并进入实际运营阶段。
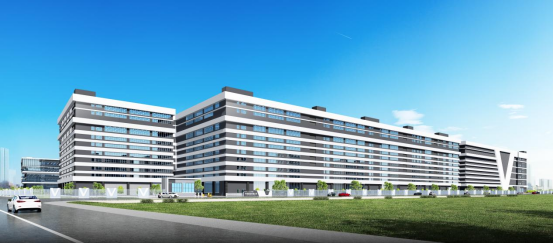
公开信息显示,华帝厨电数字化智能化产业园一期已于2025年9月投产。冲压车间使用3台1000吨伺服压力机,替代传统车间20至30台中小型冲床所对应的产能,冲压产线约80%实现无人化,冲压效率提升66.7%,整体交付产能提升150%;冲压车间一次良品率达到99.6%,新园区单位产品能耗降低50%。
从行业周期看,华帝目前处在经营调整与制造升级并行的阶段。厨电市场的新增空间收窄,换新需求更加理性,企业需要同时守住盈利底线和产品竞争力。
华帝前三季度保持2.15亿元归母净利润,制造端效率指标已有公开数据,研发费用率也维持在4%以上,这些构成了后续调整的基础。
存量竞争不会因为某一个季度迅速结束。短期看经营质量,长期看产品创新和效率兑现,华帝三季报提供的正是这样一个观察窗口。回看三季度,政策拉力与需求释放“双弱”,周期压力仍在延续。能够肯定的是,更具确定性的支撑来自能力积累:加固优势、捍卫位势、持续创新、精细运营。
随着研发成果持续转化为产品竞争力、智造投入逐步释放交付效率,华帝有望在行业调整中积蓄新的增长动能,进一步夯实长期发展基础。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论