 迁址公告
 古东管家APP
 关于我们
10月19日晚间,协创数据披露一份算力云服务协议。全资子公司协创智算科技(深圳)有限公司与客户公司完成签署,预计总金额不超过374.9亿元。
服务期共60个月,从订单验收通过、客户出具验收报告次日起算。截至公告披露日,协议已经生效。
协议生效后的第一个交易日,协创数据以218元高开,冲高至222.93元后一路回落,盘中最低触及203.11元,跌幅一度超过6%。
上午十点过后,股价在208.75元附近震荡,跌3.70%,成交额22.5亿元,量比6.91,主力资金净流出6856万元。
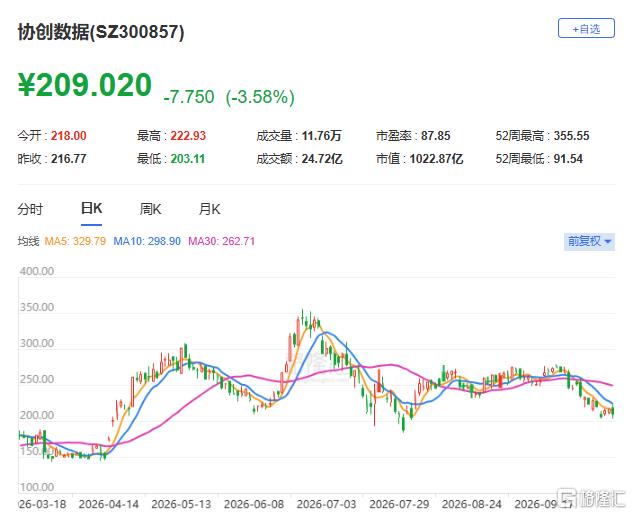
(协创数据走势;格隆汇)
同一时段,算力租赁板块指数涨0.38%,118家上涨、82家下跌,板块主力资金净流出5.72亿元。指数收红,个股收绿,方向相反。
374.9亿元是「不超过」的口径,最终落地多少取决于实际用量。
不过,按60个月平均摊开,上限折合每年75亿元。公司2026年上半年营业收入125.23亿元,这笔订单一年对应的收入,相当于上半年营收的六成。放进单季看,这个体量足以改写收入结构。
算力云服务的收入在60个月里按月或按季分期确认,首笔验收之前,利润表上不会出现这374.9亿元。
公告还披露了一项履约记录,公司前期签署的其他算力云服务协议,均已按约交付并取得客户验收。从交付到验收的流程,这条业务线此前已经走通过。
今年另有两家公司披露过同类算力合同,单笔金额都在二十亿元以内,而协创数据这一单的上限跨到了百亿元之上。
10月19日,赛意信息与W公司签署算力组网服务合同,金额3.15亿元,本年度累计算力合同含税金额增至70.35亿元。
9月底,彩讯股份与H公司签署算力技术服务协议,服务费不低于18.12亿元,期限同样是验收后60个月。按公告口径,协创数据单笔上限374.9亿元,是彩讯股份那一单下限的20倍。
公告披露前的十个交易日,协创数据跌15.28%。年初至今仍有73.61%的涨幅,获利盘在公告落地前已经离场。
二十个交易日的区间里,算力租赁板块跌7.56%,协创数据跌17.19%,跌幅是板块的两倍有余。
公司上半年末净资产60.62亿元,总资产480.85亿元,同期存货53.52亿元、应收账款36.65亿元,经营现金流18.25亿元。
兑现374.9亿元订单要先采购算力服务器,货款需要提前垫付。公告写明,所需资金可能通过自有资金和金融机构融资筹措,将产生较大的财务成本,并把资金筹措不到位、交付验收不通过列为风险项。
60亿元净资产对应374.9亿元的合同上限,缺口只能靠外部融资补。公告把资金筹措不到位单列为风险项。
协创数据总市值1021亿元,滚动市盈率39.74倍,静态市盈率87.73倍,市净率16.9倍。
这组倍数对应的假设是2027年之后收入持续高增长,374.9亿元订单是其中一环,兑现节奏慢一步,定价依据可能就会从收入弹性转到了兑现风险。
10月15日,协创数据披露2026年限制性股票激励计划,拟授予489.36万股,占总股本1.00%,授予价124.82元每股。
考核以2025年为基数,2026年至2028年营业收入增长率目标分别为130%、340%、700%,净利润增长率目标为225%、340%、700%。
今年上半年营收增153.29%、净利增325.51%,高于同期考核目标。374.9亿元协议的服务期从验收日起算60个月,覆盖2026年到2031年,2027年和2028年的考核目标留有这单的余地。
公告在风险提示中写明,资金筹措与交付验收都存在不通过的可能,最终还取决于客户验收能否按期落地,服务器采购的资金成本有多高,经营现金流撑不撑得住资本开支。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论