 迁址公告
 古东管家APP
 关于我们
本文作者 | 独行侠
数据支持 | 勾股大数据(www.gogudata.com)

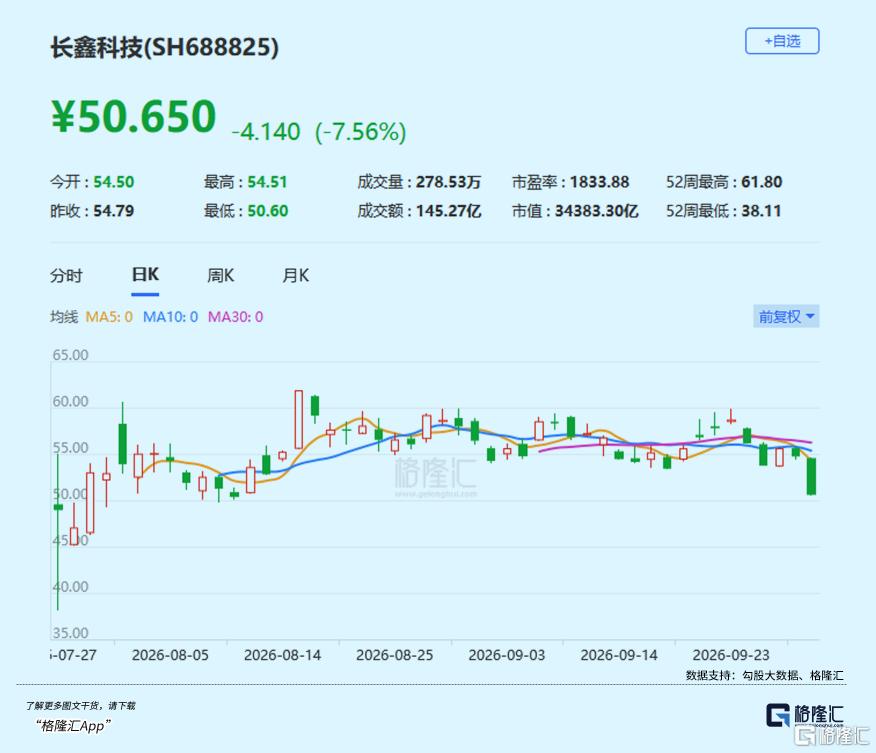
10月8日,A股节后第一个交易日,“股王”长鑫科技放量大跌7.79%报50.52元,创8月11日以来新低,总市值回落至3.43万亿元。
自7月27日上市以来,这只国产存储龙头最高触及61.80元,此后在50至60元区间反复震荡近两个月。今天的大跌,算是向下破位。
从基本面看,长鑫科技的经营业绩强劲,2026年上半年营收1503亿元,净利润776亿元,综合毛利率84.84%。按一季度收入计,公司已是全球第四大DRAM厂商,市占率升至8%。
公司长期逻辑也没有被证伪,AI算力对存储的需求仍在,国产DRAM唯一大规模量产企业的地位没有动摇。
那么,今天究竟是谁在卖,为什么卖?
01
今天,CPO板块是全A走势最差的一个,长光华芯、源杰科技等多只CPO、光芯片核心标的直接打出20cm跌停,东山精密封死10%跌停板,仕佳光子跌超15%,德科立跌超10%,天孚通信跌超7%。
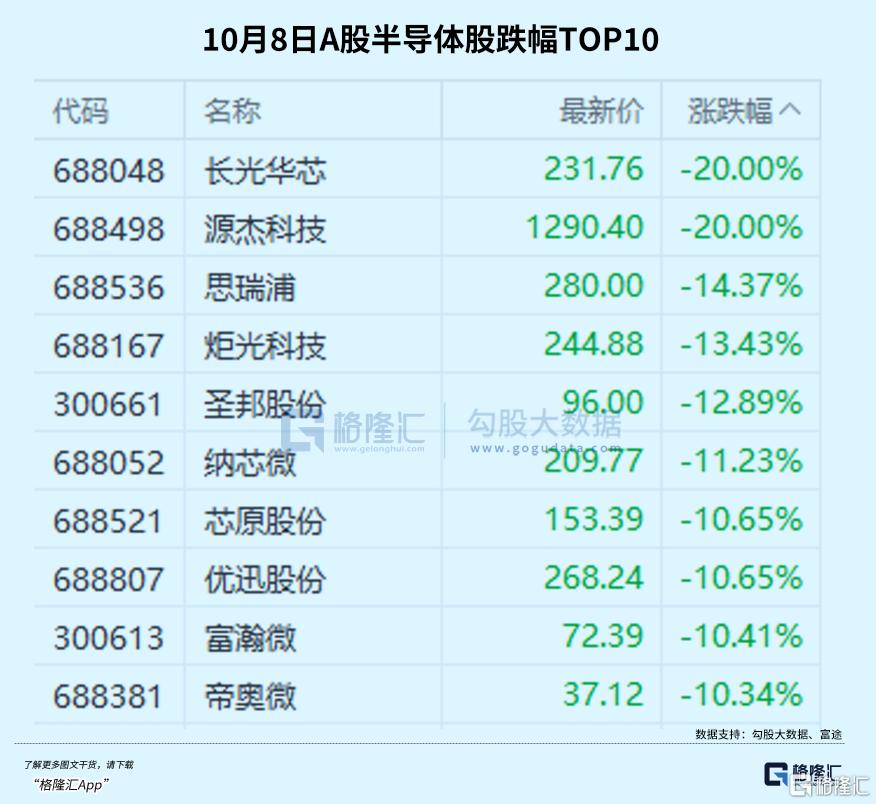
主要原因是光通信在近期的利空信息非常密集。
摩根士丹利在国庆期间发布的研报持续发酵,报告指出美国可能通过FCC“受控清单”机制对中国产光模块实施限制,政策核心是“65%美国含量”规则,最早可能在3.2T代际分阶段落地。
这份报告的传播本身就是一次预期冲击,即便政策落地时间可能远在2028年之后,市场仍选择在第一时间为供应链风险定价。
国内产业层面,长光华芯董事长在业绩交流会上表示,随着良率提升、产能扩充及新参与者进入,光芯片长期存在价格下降的可能。
源杰科技控股股东及一致行动人也在9月底披露了上市以来的首份减持计划,合计拟减持不超过28.85万股,按公告日收盘价测算,潜在套现约4.9亿元。
所以这两家都直接干脆被砸了20CM。
光通信和存储同属AI算力硬件,前期都是涨幅最大、拥挤度最高的核心方向。
所以当光通信出现跌停潮,资金的操作逻辑是减持整个AI硬件篮子,长鑫作为存储方向的核心标的,很难独善其身。
02
对长鑫构成更实质压力的,是全球存储产业链接连传出的供给端信号,松动了全球存储的“涨价叙事”。
10月初,东芝宣布投资约600亿日元扩建菲律宾HDD工厂,目标到2027财年将面向AI数据中心的HDD产能较2025财年翻一番,市场份额从目前略高于10%提升至30%。
这是东芝近年来首次在HDD领域进行大规模投资。虽然HDD与DRAM属于不同存储介质,但市场将其解读为存储行业“供应纪律”松动的信号。
三星今天发布的第三季度业绩预告也带来负面信号。三季度营业利润107.4万亿韩元,同比增长782.5%,但低于分析师平均预期的108.7万亿韩元约1%;销售额195万亿韩元,同样不及预期的约200万亿韩元。
虽然三星的利润同比激增增长高达近8倍,属于史诗级罕见,但仍被判定为“不及预期”,这说明市场对存储涨价斜率的定价已经苛刻到了极致。
其实假期期间,外围市场的反应已经先行一步。10月6日美股存储板块集体大跌,SK海力士跌超6%,希捷科技跌9%,西部数据跌近7%。
全球存储板块的共振走弱,为长鑫今天的下跌提供了外部情绪铺垫。
03
外部压力需要落到一个足够脆弱的主体上,才能引发今天级别的急跌。
长鑫科技算是具备这样结构的。
长鑫上市即冲高,市值一度从3.3万亿冲到4.13万亿,随后回落至3.5万亿附近。估值在初期就被一次性打得非常满。
对于长鑫,卖方对合理估值的判断出现极度分化,高盛给出129元目标价,野村看至116元,瑞穗和瑞银均为70元,群益证券78元,而晨星分析师是唯一给出“卖出”评级的,目标价仅16.1元。目标价从16元到129元,相差近8倍。
这种机构之间的极端判断分歧,本身就是长鑫估值锚不稳定的信号。
其实从筹码结构的变化也能看出市场对于长鑫的高估值担忧。
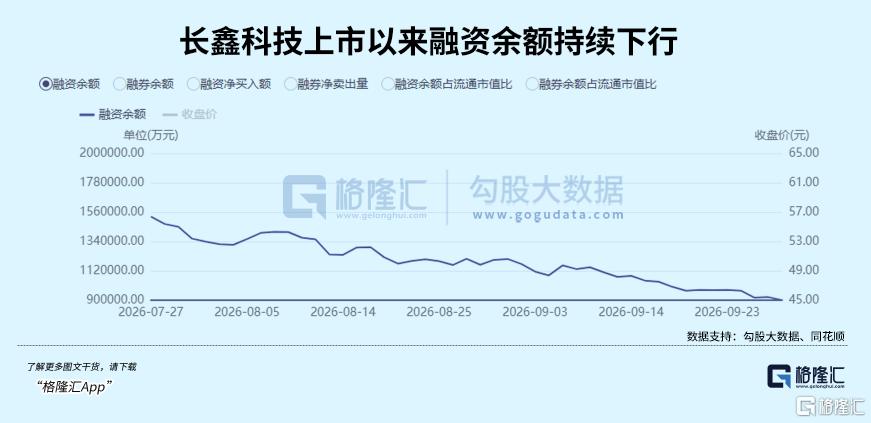
截至9月30日,长鑫科技融资余额已降至90.03亿元,相比上市时超150亿的规模持续在缩水。说明融资客在系统性撤离,这是杠杆资金对短期定价的用脚投票。
另外,长鑫9月底公告的349亿元投资计划也引发了市场的担忧。公司拟使用超募资金180亿元,投资建设技术研发项目(总投资241亿元)和存储器晶圆后道测试基地二期项目(总投资108亿元)。
这是方向性的长期利好,但回报周期长达30个月以上,短期内不贡献利润增量,反而加重了市场对公司资金使用效率和折旧压力的关注。
在股价已从发行价上涨超500%的背景下,这类“远期利好”更容易被高位筹码视为兑现窗口。
04
要让长鑫科技这种基本面强劲的龙头从横盘走向破位,宏观变量也是起了很重要作用。
9月以来,美国长期国债再次持续失控式攀升,30年期美债收益率目前在5.72%附近,处于2002年以来最高水平;10年期约5.34%,同样位于2002年以来的高位区域。
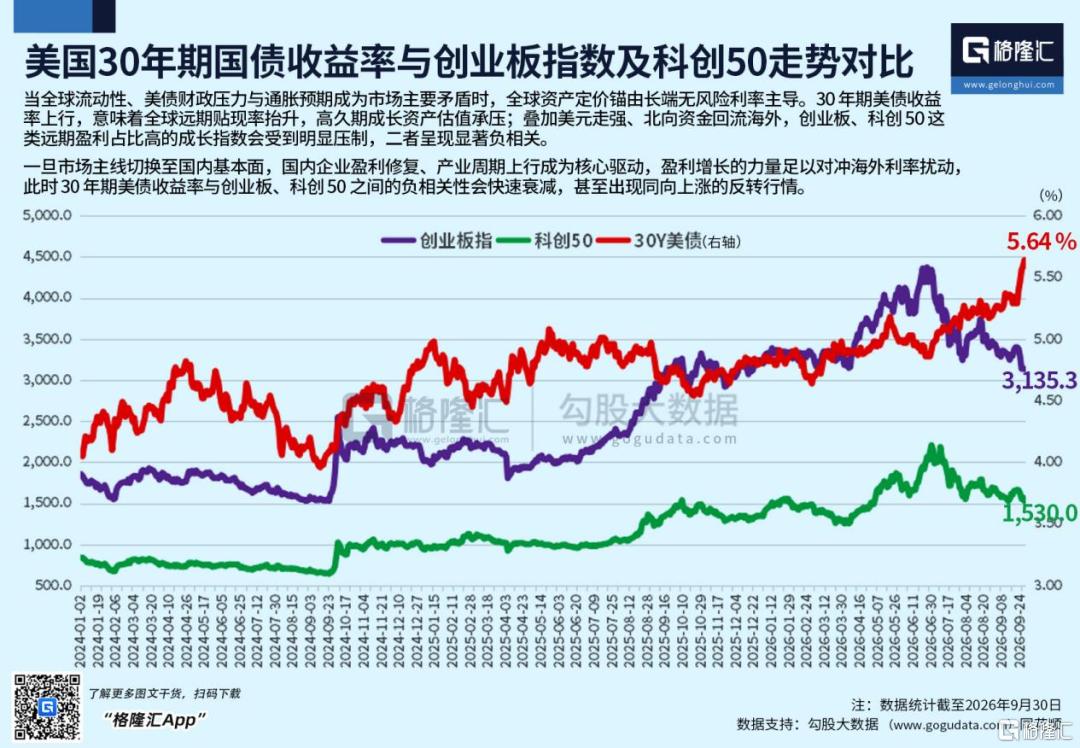
彭博经济研究数据显示,30年期美债期限溢价已升至2011年以来最高。期限溢价上升意味着投资者持有长期债券所要求的额外报酬在系统性增加。
至于推高利率的力量,已从“加息预期”转向财政赤字、期限溢价与AI融资竞争。
现在美国联邦债务已突破40万亿美元,财政赤字维持高位,财政部需要持续发行新债融资,而大型科技公司今年已发行约2200亿美元AI相关债券,规模超过去年的两倍。这些债券供给正在与美债竞争长期资金,推高整个市场的“久期要价”。
美债收益率大幅上升,推高估值模型中的贴现率,压低远期利润的现值。对于处于成长期的AI科技巨头来说,影响是比较明显的。
虽然长鑫是在A股上市,但美股科技巨头的估值溢价预期被下调,同样也会影响国内科技企业的估值溢价。
05
长鑫的急跌,可以说是中国科技股整体杀估值过程中的一个缩影。
如果把视野再拉远一层,其实还有一个更底层的定价力量在起作用——全球AI产业竞争。
长假期间,海外市场持续上涨,港股却明显滞涨,A股开盘更是先跌为敬,分化情况极为明显。
全球资金的定价选择已经十分明确,美股科技类资产持续享受估值溢价,人民币算力资产整体承受估值折价。这也是为什么海外AI 行情能持续推高,国内算力板块一有负面传闻就容易触发集中抛售的原因。
现在,纳指科技ETF当前的溢价率已经接近35%,资金宁愿多付三成以上的成本也要去锁定海外科技资产,甚至连新兴市场除中国外指数”都成为了海外跟踪新兴市场的新权重工具,却对国内的优秀AI资产视而不见。
这不见得是一个合理的估值重新平衡问题。
这种局面,如果任由发展下去,可能就不止是定价权问题,还可能会影响我们AI产业竞赛的底层能力。
AI竞赛走到今天,单点技术突破固然重要,但更依赖持续、低成本的资本供给。
美国AI巨头享受估值溢价,发债和增发更容易,换股并购也有更大的操作空间,顶尖人才还能被股权激励留住。
而中国AI资产如果长期被资金抛弃,估值折价会推高融资成本,压缩研发投入和并购整合空间,人才吸引力也会被削弱。
这个负反馈一旦形成,差距不会停留在股价层面,而会进入算力储备和基础模型迭代,乃至应用生态的竞赛节奏里。
还要看到,AI产业的窗口期并不宽裕。技术迭代进入加速阶段后,资本支持差距会被快速放大。
中国AI企业如果因为估值长期受压而拿不到足够的长线资金,可能在下一代模型和智能体,乃至机器人方向上被迫放慢步伐。这会传导到制造业智能化升级,影响整个产业链的效率竞争。
估值折价本身不是产业失败的充分条件,但长期资本错配会削弱产业追赶的容错空间。
中国AI资产能否获得与产业分量匹配的资本支持。
如果这个问题的答案迟迟不明确,今天被重新定价的就不只是长鑫,中国AI产业在下一轮竞赛中的起跑位置也会被重新审视。
当下中国AI产业链,最需要的,或许是市场的信任支持。(全文完)
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论