 迁址公告
 古东管家APP
 关于我们
随着国产GPU从产品研发进入规模化商业落地阶段,市场关注的重点也在发生变化:从过去的“能不能做出来”,逐步转向“产品能不能持续放量、商业化能否兑现”。
近日,中邮证券首次覆盖沐曦股份(688802),给予“买入”评级,并预计公司2026-2028年将分别实现营业收入38亿元、86亿元和196亿元,归母净利润分别为2.7亿元、25亿元和85亿元。中邮证券认为,沐曦股份依托全自研GPU芯片及软硬件生态优势,产品性能与场景适配能力持续提升,有望在国产算力需求爆发中实现规模化增长。
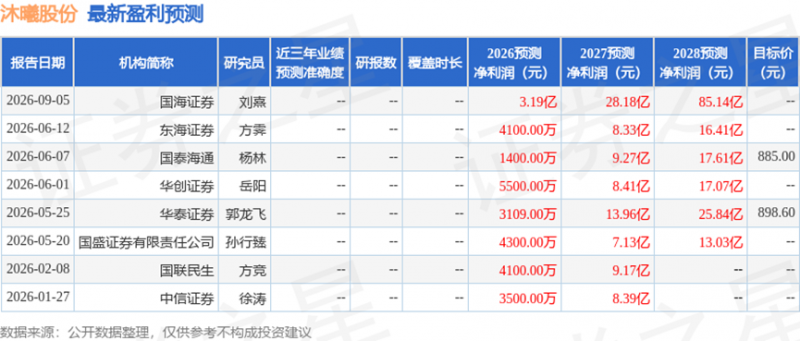
值得注意的是,中邮证券并非近期唯一关注沐曦股份的机构。此前,高盛、华泰证券、国泰海通等机构也陆续发布研报,对公司进行覆盖并给出“买入”“增持”等正面评级。
在国产GPU需求持续扩张的背景下,多家机构对沐曦股份的持续关注,背后对应的是公司正在加速兑现的产品、技术与商业化能力。
从业绩改善到产品放量,商业化信号持续释放
机构关注度的提升,首先来自经营层面的变化。
8月30日,沐曦股份发布登陆科创板以来的首份半年报。2026年上半年,公司实现营收13.24亿元,同比增长44.67%;归母净利润6.12亿元,上年同期为亏损1.86亿元,实现扭亏为盈。
与此同时,公司上半年综合毛利率达到57.2%,同比提升1.1个百分点。对于仍处于规模化发展阶段的国产GPU企业而言,收入增长之外,毛利率改善以及单季度扣非盈利的出现,也意味着产品商业化正在逐步从“有收入”走向“有质量”。
产品端,曦云C600已于今年5月量产上市,成为公司下一阶段业绩增长的重要产品支撑。随着新产品进入规模化交付阶段,市场对于沐曦的观察,也开始更多聚焦产品放量速度以及客户拓展情况。
从C600到超节点,机构开始看下一阶段
高盛的最新点评进一步将关注点指向了C600之外的系统级能力。报告预计,C600将在2026年下半年至2027年逐步放量,同时关注沐曦向云服务商和企业客户拓展的进度,并将AI芯片盈利能力、本土供应能力以及良率提升等因素视为支撑公司持续增长的重要变量。
值得注意的是,高盛还重点讨论了沐曦曦景S系列超节点。相比单纯比较单卡性能,超节点通过集成化设计,可以进一步提升部署效率并降低维护成本。
这也反映出国产GPU市场竞争正在从单芯片、单卡能力,进一步向“芯片+软件+集群+应用”的系统级交付能力延伸。对于客户而言,真正决定采购和持续扩容的,不仅是峰值算力,更包括部署效率、使用成本以及整体投入产出比。
而这恰恰是沐曦近年来持续布局的方向。从曦云系列GPU到曦景S系列超节点,再到MXMACA软件栈,公司正在逐步形成覆盖芯片、软件栈和系统级产品的完整能力体系。
解禁只是节点,商业化兑现才是长期变量
9月17日,沐曦股份首批限售股上市流通,公司股价当日上涨14.44%。相比短期流通盘变化,这一节点更值得关注的,是公司经营端已经出现的一系列积极信号:C600量产上市、二季度扣非转正,以及系统级产品和规模化应用持续推进。
从机构近期的关注重点来看,沐曦下一阶段的核心变量,已经逐步转向新产品放量、客户拓展和盈利能力改善。
对于国产GPU企业而言,真正的商业化竞争正在进入“兑现期”。从沐曦目前的进展看,产品放量、经营质效改善以及系统级能力建设正在形成相互支撑。随着国产算力需求进一步释放,前期积累的研发与产品能力能否持续转化为规模化收入和盈利,也将成为市场观察公司后续成长空间的重要窗口。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论