
 迁址公告
 古东管家APP
 关于我们
文丨谢长艳
编辑丨张桔
2026年下半年至2027年一季度,猪肉价格有望温和上行。伴随产能加速出清兑现,下一轮周期上行高度有望上修。
自2025年9月至今(10月24日),生猪养殖行业已持续亏损超过12个月,创下历史最长亏损纪录。中国养猪网数据显示,10月16日全国生猪(外三元)价格报9.88元/公斤,失守10元关口。与此同时,中秋、国庆双节并未带来预期中的反弹——猪价自9月底10.06元/公斤短暂回升至10月6日的10.31元/公斤后便掉头向下,生猪市场呈现“旺季不旺”。
但二级市场却走出“反向”行情,10月19日、10月21日猪肉概念股集体走强。探究其逆市走强背后的原因:首先是亏损时长刷新历史纪录,现金流压力逼近临界点;其次是产能去化进入“深水区”,补栏意愿降至冰点;再次是当前各生猪养殖公司的头均市值处于历史偏低分位,安全边际较高,板块估值风险收益比正在改善。
猪价十年新低后的磨底
2026年的猪价走势,可以用“急跌—探底—磨底”来概括:今年年初,全国生猪均价约12.78元/公斤。春节后进入传统消费淡季,叠加前期高位产能集中释放,猪肉价格一路加速下行。4月初,全国外三元生猪均价跌至8.67元/公斤,创下近十年的新低。
4月28日,中央政治局会议明确提出“稳定生猪等农产品价格”,市场判断政策底已经出现。此后猪肉价格企稳并出现小幅反弹,5月至6月在9元/公斤至10元/公斤区间窄幅震荡。7月初,受二次育肥入场和压栏惜售情绪推动,猪价短暂反弹至10.90元/公斤(涌益咨询),但随后再度回落。最新的10月16日,全国生猪(外三元)价格报9.88元/公斤,再度失守10元关口。
而猪肉价格下跌的原因在于供给端。国家统计局数据显示,2026年上半年,全国生猪出栏37246万头,同比增加627万头,增长1.7%。“2025年能繁母猪存栏长期维持在4000万头以上高位,对应2026年上半年商品猪出栏处于供给高峰。”申万宏源在研报中指出。
同时,行业生产效率的持续提升进一步放大了供给压力。据申万宏源统计,行业PSY(每头母猪年提供断奶仔猪数)从2023年的22.7头提升至2025年的24.3头,头部企业普遍超过24头,部分领先企业甚至达到29头至32头。9月,华联期货也在生猪季报中指出:“生产效率提升对冲了部分产能去化效果,实际出栏基数仍居高不下,对价格上涨形成一定压制。”
进一步看,需求端同样不容乐观。我的钢铁网监测数据显示,国内样本屠宰企业开工率维持低位,白条鲜肉走货放缓,冻品库容率处于同期高位。此外,长江证券在2026年中报综述中指出,2026年猪肉消费总量边际降幅明显大于2023年。
去产能显著提升
能繁存栏持续下降
价格低迷的另一面,是产能去化的显著提速。
国家统计局数据显示,2026年二季度末,全国能繁母猪存栏降至3780万头,同比减少263万头,下降6.5%,降幅较一季度扩大3.2个百分点。从环比来看,二季度单季去化约为3.2%,较一季度的1.4%明显加速。从本轮周期高点——2023年1月的4367万头算起,累计去化约13.4%。
第三方机构数据也交叉验证了这一趋势。涌益咨询样本数据显示,2026年6月能繁母猪环比下降1.33%(5月为-1.1%);上海钢联样本数据环比下降0.98%(5月为-1.32%)。东兴证券在月度跟踪报告中也指出,中小养殖户去化速度明显快于规模企业,散户退出仍在加速。
去化加速背后有多重驱动因素:首先是持续深度亏损。华安证券研报显示,自2025年9月以来,生猪自繁自养基本处于亏损状态。截至2026年7月19日,行业自繁自养生猪头均亏损149.9元,外购仔猪头均亏损129.47元。
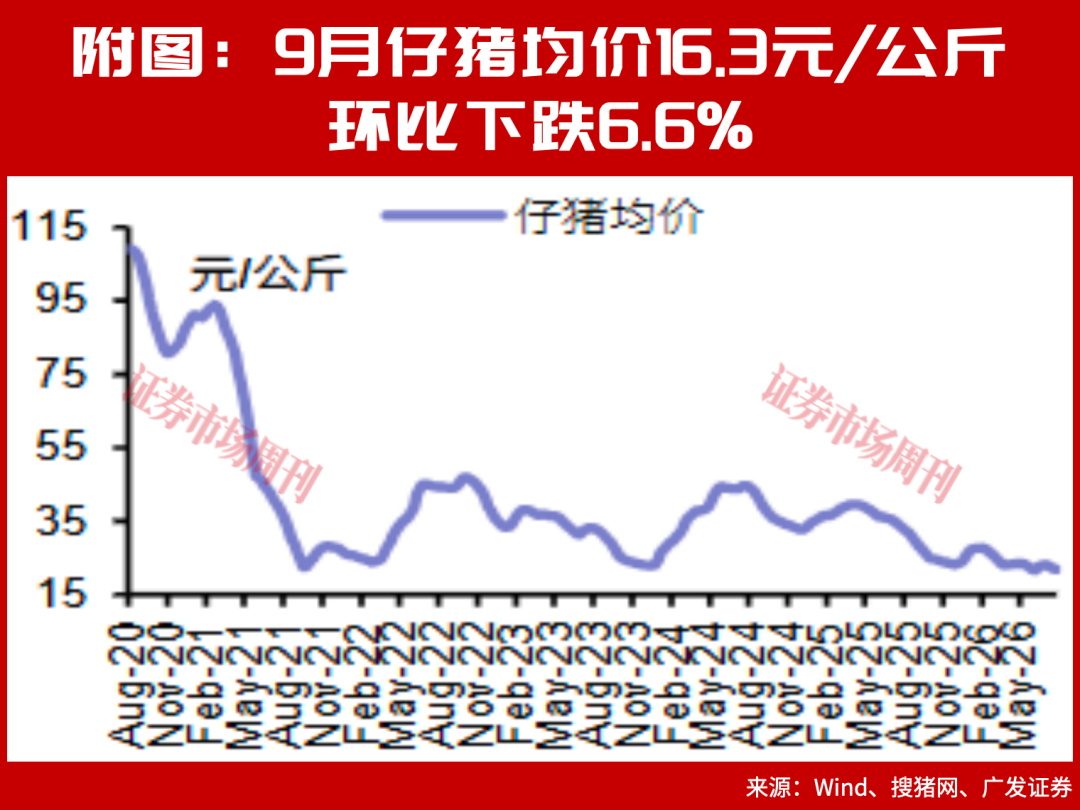
其次是仔猪销售同步陷入亏损。国信证券数据显示,近期7公斤仔猪均价跌至约182元/头,同比下跌56%,外售仔猪全面亏损,有望驱动市场化去产能进一步加剧。9月仔猪均价16.3元/公斤,环比下跌6.6%。
第三是淘汰母猪加速。涌益咨询数据显示,6月26日至7月2日当周,高胎淘汰母猪折扣价降至68.8%,从5月中旬高点累计下降9.5个百分点;低胎淘汰母猪折扣价降至78.01%,累计下降9.4个百分点。华安证券对此评论,淘汰母猪积极性明显增加。
更值得关注的是,行业已出现实质性出清信号。华安证券研报披露:“截至7月初,已经出现年出栏30万头至80万头的腰部企业破产,兽药企业反馈应收账款回款压力变大,逾期明显增加。”长江证券在9月的电话会议中也透露:“已有三家上市猪企资产负债率超过80%。”

本轮周期与过往最大的不同,在于政策端逆周期调控的力度前所未有。
5月14日,农业农村部印发《生猪产能综合调控实施方案(2026年修订)》,将全国能繁母猪正常保有量从3900万头下调至3750万头。这是自2024年2月以来再次下调正常保有量目标。方案提出“长期调母猪,中期调仔猪,短期调肥猪”的三层调控思路,预警区间全面收窄——绿色区域从原来的92%至105%收窄至92%至103%,意味着更小的产能波动就会触发预警和调控措施。
中信证券表示,政策约束持续强化,调控效果逐步落地。叠加极端天气可能的影响,2026年下半年去产能有望持续,2027年猪价景气可期。
暖意渐升
猪肉价格底部已现
综合以上分析,多家机构判断当前猪周期底部已接近尾声。
中金公司在6月的大宗商品展望中判断:“底部已现,政策护航,暖意渐升。”其认为,2026年下半年至2027年一季度,猪价有望温和上行。中信证券在9月的中报总结中维持推荐评级:“考虑到行业基本面底部已过,反转预期加强,我们继续推荐该板块。”
从估值角度看,当前生猪养殖板块处于历史极低水平。Wind统计,截至10月19日,申万生猪养殖指数(850172.SI)当前市净率2.82倍,处于近十年约19.8%分位,即当前估值低于过去十年约80%的时间,属于历史偏低水平。
华安证券指出,猪价短期反弹后预计后期将重新磨底,随着二育存栏量不断增加,生猪价格将回落。中邮证券则相对谨慎,认为三、四季度的生猪供应环比或有所减少,但难以逆转供大于求的基本格局,预计2027年一季度产能去化或才到位。
广发证券表示,结合母猪、生猪存栏、饲料等数据,看好未来猪周期反转机遇。当前板块估值处于历史低位,布局价值凸显,优选成本优势的龙头企业,大型养殖企业重点推荐温氏股份、牧原股份,关注德康农牧、新希望,经营反转潜力标的关注正邦科技,中小养殖企业建议关注立华股份、天康生物、神农集团、唐人神等。
财通证券预期,从产能和库存压力判断当前生猪养殖行业仍处于供大于求的阶段,四季度猪价或维持在底部震荡,难以出现趋势性反转,在行业景气度持续低迷背景下,能繁母猪产能有望迎来深度去化。伴随产能加速出清兑现,下一轮周期上行高度有望上修,建议把握板块回调布局机会。配股思路上,淡化规模增长,更加重视企业的成本管控能力,重点推荐牧原股份、温氏股份、天康生物等标的。
(本文已刊发于10月24日出版的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论