 迁址公告
 古东管家APP
 关于我们
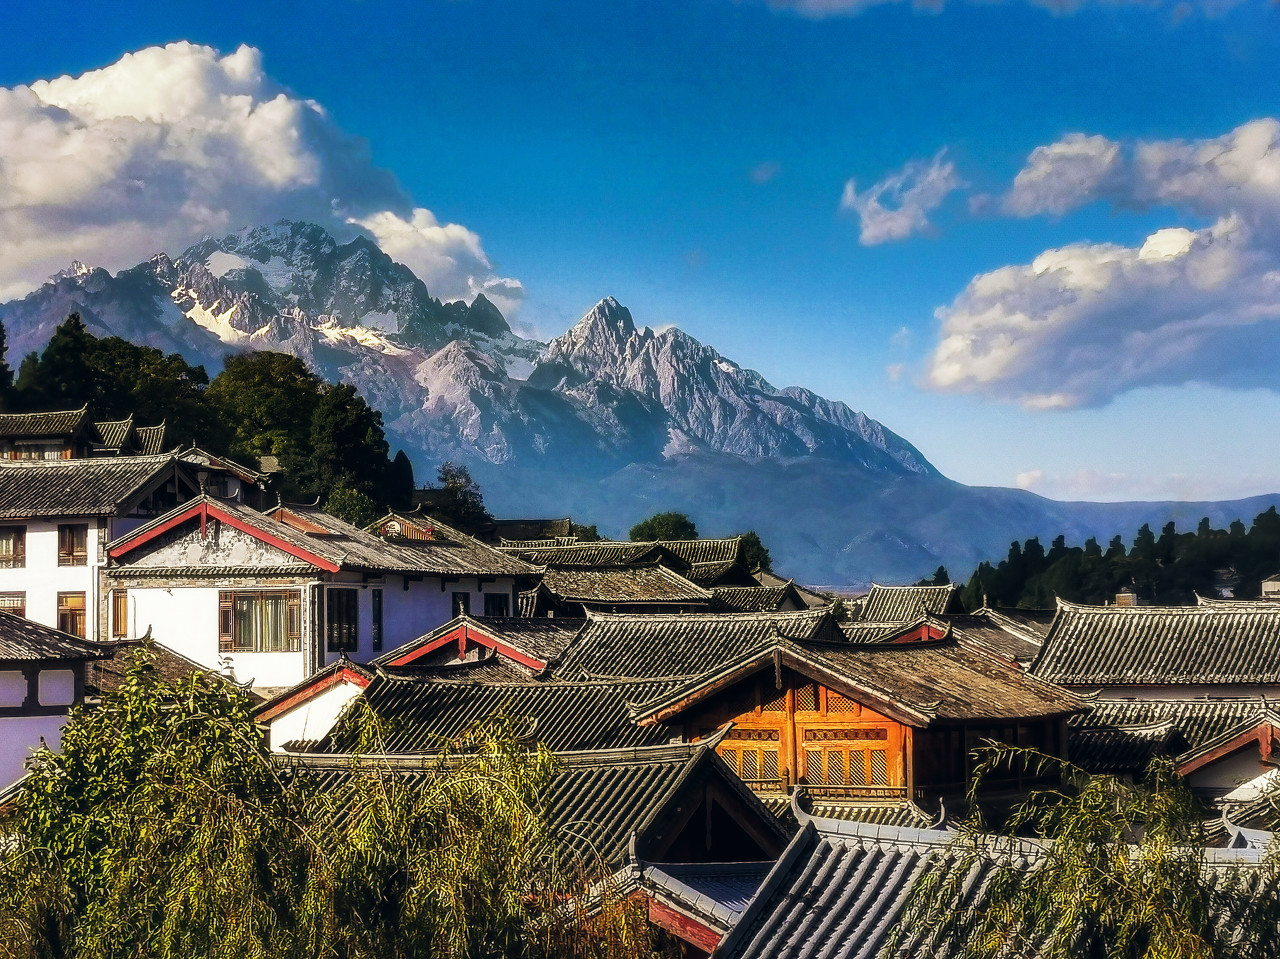 图片来源:图虫
三季度本是旅游景区的传统旺季,丽江股份(002033.SZ)却出现了营收、净利润同比双降的情况。
10月19日晚间,丽江股份披露2026年三季报。前三季度,公司实现营业收入6.79亿元,同比增长2.86%;归母净利润2.27亿元,同比增长18.12%。
但单看第三季度,公司实现营业收入2.60亿元,同比下降7.97%;归母净利润9396.69万元,同比下降3.55%,与上半年营收、归母净利润分别增长10.95%和40.46%形成反差。
对于业绩下滑的原因,10月21日,丽江股份向时代周报记者回应称,主要受游客接待量回落以及牦牛坪索道改扩建影响。
对于丽江股份而言,索道业务仍是主要收入和利润来源。在索道运力瓶颈逐渐显现的背景下,公司正推进总投资5.32亿元的牦牛坪索道改扩建项目。不过,面对建设投入、未来运营成本以及新增客流能否兑现等问题,这笔重资产投资能否成为新的业绩增长点仍有待观察。
三季度“旺季不旺”,核心景区客流承压
丽江股份成立于2001年,并于2004年在深交所上市,是云南省第一家旅游上市企业。公司主营业务涵盖索道服务、酒店建设与运营、文化演艺等,核心经营景区为云南玉龙雪山景区。
2026年前三季度,丽江股份业绩总体保持平稳,但第三季度的变化值得关注:营业收入同比下降7.97%,归母净利润同比下降3.55%,与上半年形成明显反差。
对于回落原因,丽江股份向时代周报记者表示,一是受宏观环境、旅游市场波动、客源结构变化等因素影响,报告期内公司游客接待量出现回落;二是牦牛坪索道因改扩建自2026年3月起停运,影响了报告期的相关收入和利润。
从季节性看,三季度通常是丽江旅游消费的重要旺季。丽江股份在2026年半年报中提到,正常经营年度,每年第三季度恰逢学生暑期长假,为传统旅游旺季;第三季度是玉龙雪山景区接待游客最多的季节,也是公司接待人数最多的季节,公司第三季度的收入及利润占全年比重较大且相对稳定。
从客流量看,核心景区玉龙雪山的游客数在暑期出现明显下滑。据《丽江日报》报道,自7月1日至8月初,玉龙雪山景区暑期日均接待游客约2.8万人次,8月5日单日达3.9万人次;而据丽江地方官媒披露的2025年暑期数据,日均接待量达到3.5万人次。对比来看,2026年暑期客流较去年同期有所下降。
从利润端看,索道业务仍是丽江股份的核心利润来源。据Choice数据,2026年上半年,公司索道运输业务实现营业收入2.05亿元,占同期营业收入的49.02%,毛利率达到87.16%,其毛利占公司同期总额的72.20%。
上述提到的牦牛坪索道正位于玉龙雪山景区内,但从以往经营数据看,其自身业务规模有限。2024年,牦牛坪索道实现营业收入2150.65万元,占丽江股份当年营业收入的2.66%;实现净利润997.10万元,占当年归母净利润的4.73%。2025年,牦牛坪索道子公司实现净利润641.44万元,占公司当年归母净利润的约3%。
此外,从行业角度看,旅游消费也呈现收紧态势。根据2026年暑期文旅市场监测数据,今年国内出游总人次同比小幅增长5%—8%,但游客人均消费同比下滑3.2%。对此,屿策智库秘书长侯文杰10月20日向时代周报记者表示,游客人次虽小幅增长,但人均消费下降,丽江作为传统热门目的地,客流基本盘尚在,但客单价和二次消费可能承压,周边住宿、餐饮和演艺等配套消费可能受到一定影响。
5.32亿元扩建押注,能否换来新的增长曲线?
短期业绩承压的另一面,是丽江股份正进一步扩大其索道业务的规模。据公司公告,牦牛坪索道因改扩建于2026年3月4日起停止游客接待及对外运营,项目投资总额5.32亿元,预计2028年投入运营。
对于扩建原因,丽江股份在6月的投资者互动中表示,项目建成后能够提高游客乘坐索道的便捷性与舒适度,同时有效扩容景区接待能力;投运后,牦牛坪索道运力将从360人/小时提升至1900人/小时。
值得注意的是,该项目投资规模和收益测算均发生过较大调整。2024年,丽江股份将项目总投资由2017年的2.95亿元提高至5.32亿元,增幅约80%。对于增加投资的原因,丽江股份回应时代周报称,项目前期审批历时较长,市场环境及建设条件均发生变化,设备进口、建筑安装工程、土地及工程建设等费用均有增长。
但投资额增加的同时,项目盈利测算却同步下调。根据公司公告,在15年测算期内,项目预计年均营业收入由1.66亿元下调至1.07亿元,年均净利润由5180.40万元下调至3348.58万元。丽江股份对此表示,原测算主要基于当时的市场情况、索道票价及客流等假设;收益数据下调,则主要与当前市场情况以及投资总额增加带来的折旧等成本上升有关。
此外,新增运力能否被足够的客流消化,是引发市场关注的核心问题。
从经营数据看,2026年上半年,公司索道业务实现营业收入2.05亿元,同比增长9.80%;接待游客324.49万人次,同比增长5.07%。在牦牛坪索道停运的背景下,索道接待人次仍在增加。中银国际在2026年8月的研报中指出,新索道有望突破索道业务在旺季的运力瓶颈。
对于新增运力能否被消化,丽江股份表示,政策支持以及旅游业在丽江城市发展中的核心战略地位,为玉龙雪山中长期客流增长提供了支撑;同时,现有索道运力在旅游旺季存在阶段性供给不足,牦牛坪索道技改项目扩容后,可有效减少游客等候时长、提升游览体验。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论