 迁址公告
 古东管家APP
 关于我们
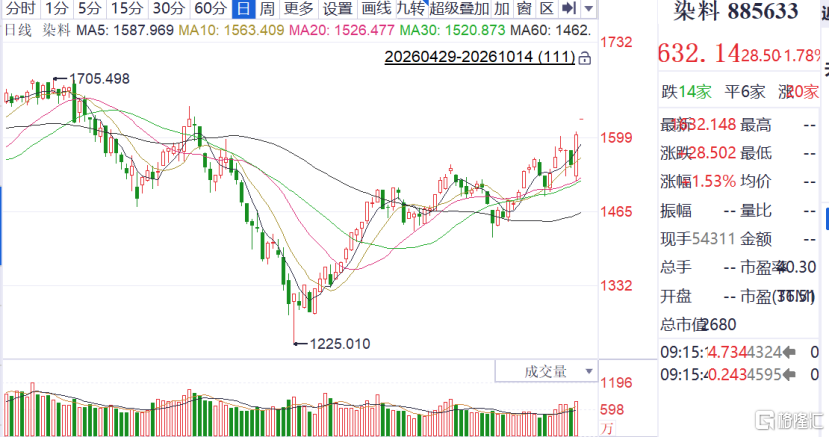
化工股沉寂了大半年,近期染料板块终于动了。
数据来源:ifind
闰土股份今年以来涨76%,近60日涨34%。
浙江龙盛9月底连拉四根阳线。染料概念指数近五个交易日三涨两跌,善水科技10月9日单日涨11.31%。
但真正值得看的不是股价,是价格。
还原物,从年初2.5万元/吨涨到18万元/吨,涨了600%。
H酸,从年初4万元/吨涨到20万元/吨,涨了400%。
分散染料9月站稳30元/千克,比6月涨了30%。
活性染料冲到45元/千克,涨55%。
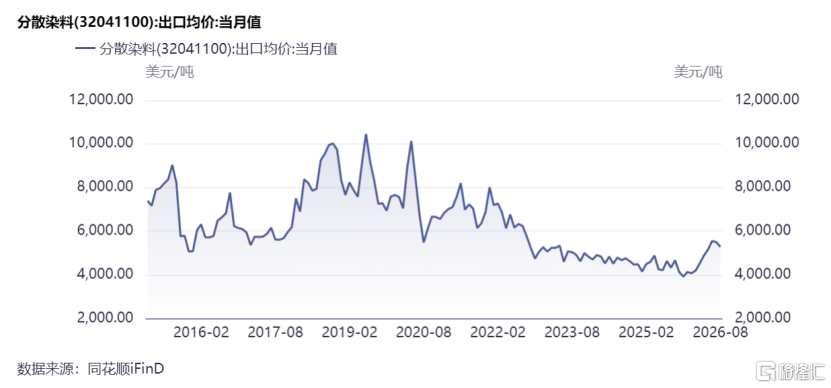
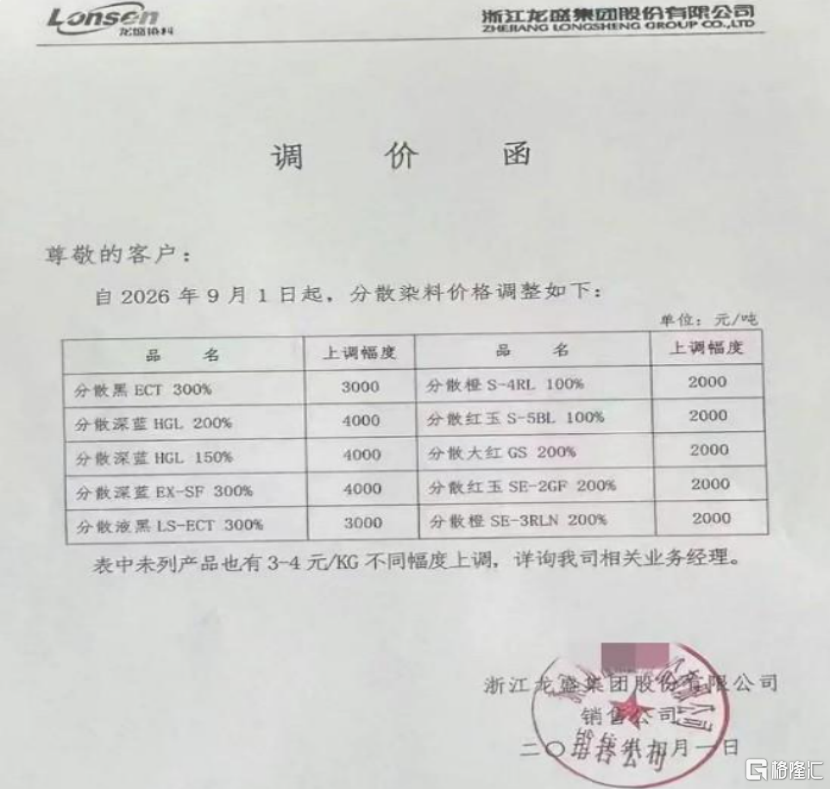
9月,浙江龙盛官宣调价——分散全系列涨2000元/吨,活性涨4000到15000元/吨。9月29日,亚邦股份把溴氨酸干粉调到10万元/吨。
资料来源:化工网
为什么价格一直猛涨?
看供给。
还原物,全中国能稳定生产的就三家——宁夏中盛、浙江龙盛、闰土股份。总产能4.8万吨/年,格局高度集中,供应弹性极小。
换句话说,想扩产也扩不动,因为环保卡死了新产能审批。
H酸更紧。国内有效产能不足6万吨/年,缺口10%以上。2026上半年国内H酸进口量同比暴增750%——自己产不够,靠进口补,还补不齐。
更关键的是,行业还在淘汰老旧铁粉还原工艺,目前还有约4万吨铁粉还原装置在退出通道上。
未来的缺口不是缩小,是扩大。
供给收缩碰上"金九银十"旺季,下游染厂开工提升、库存低水位——这三个因素同时出现,价格不涨才怪。
估值怎么看?这里要把口径说清楚。
很多机构已经在吹"浙江龙盛PE 5到6倍、闰土6到7倍"。但是要记住,这是远期口径,按染料价格涨到6万元/吨时的利润测算的。6万是什么概念?现在分散染料3万元/吨,要翻一倍。
那么,当前TTM PE呢?浙江龙盛20倍,闰土12倍。不便宜,但也不贵——关键是看价格能不能继续涨。
如果分散染料从3万涨到6万,浙江龙盛年化利润从约19亿(TTM口径)干到70亿甚至110亿,PE从20倍压到5到6倍——这个数学没问题。但前提是"6万"这个价格要真的兑现。
6万见过吗?见过。2007年、2017年分散染料都摸过6万以上的价格。
周期品的规律就是——价格涨的时候看PE像贵的,等价格见顶回头看PE是便宜的。
2006年的煤炭股就是这么走的。当时动力煤从300涨到800,市盈率从30倍跌到8倍。等大家反应过来"PE好便宜"的时候,煤价已经见顶了。
染料会不会重演?取决于两件事:还原物和H酸的供给缺口能不能维持;下游纺织旺季需求能不能持续。
目前看,缺口在不断扩大,旺季刚开始还没到高峰。Q3业绩环比50%以上增长的预期,是有价格数据支撑的。
浙江龙盛是唯一同时掌握还原物和H酸的双一体化企业——分散+活性双弹性。闰土股份是分散弹性标的,H1净利润6.27亿同比增318%。锦鸡股份是活性弹性,H酸利润弹性8亿。亚邦股份是高端蒽醌分散领军,涨价周期溢价显著。
一体化龙头在涨价周期里,既是受益者也是定价者——因为它自产中间体,成本端不受挤压,利润弹性最大。
染料这个板块,沉默了十年。上一次大行情是2017年,分散染料从2万涨到5万,浙江龙盛股价翻了三倍。
十年一个轮回。这一次,还原物18万、H酸20万——这两个数字,比2017年还要狠。
周期品的主升浪,从来不温柔。
它要么不来,来了就让你记十年。
注:文中所涉行业仅为产业案例分析,不构成任何投资建议。市场有风险,投资需谨慎。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论