
 迁址公告
 古东管家APP
 关于我们
国家统计局的数据,2026年3月白酒产量当月同比跌了15.6%,是年内最深的一次,啤酒在7月到9月连着三个月下滑。两个最大的酒类品类,今年都在减产。
百润股份(002568.SZ)前三季度营业收入25.03亿元,同比增长10.31%。
这家公司过去两年是往下走的。2024年营收下滑,2025年再降,归母净利润连续两年两位数负增长,当时行业里普遍的说法是预调鸡尾酒这个品类已经到顶。
行业在退,它在进。今年三个单季的营收增速,全部转正。
预调鸡尾酒这个品类做了十几年,天花板早就被讨论过。连续两年下滑之后,百润靠什么把增速拿了回来?
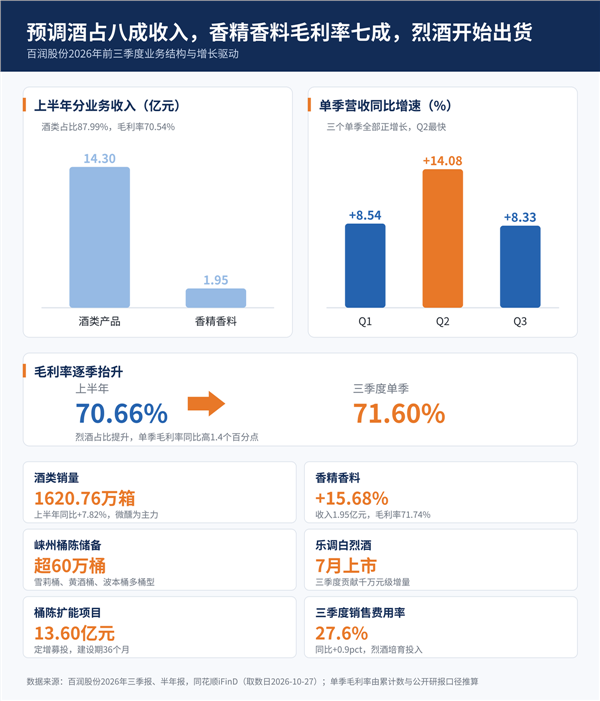
预调酒占八成收入,香精香料毛利率七成,烈酒开始出货
预调鸡尾酒是百润的主营业务。上半年酒类产品收入14.30亿元,占营业收入的87.99%,毛利率70.54%。产品按酒精度分层,3度的微醺、5度的清爽、8度的强爽,加上轻享和经典两个系列,规格从250毫升罐装到500毫升瓶装。上半年酒类销量1620.76万箱,同比增长7.82%。
渠道变化比产品变化更明显。中报的原话是消费品渠道格局在重塑,高性价比、近场便利、定位精准的业态在加速,公司把货铺进了零食渠道、数字零售和即时零售。微醺系列守住了收入,清爽进了零食量贩,强爽受前两年高基数影响,还在消化。
食用香精的量不大,毛利率高。上半年收入1.95亿元,同比增长15.68%,毛利率71.74%,比去年同期高0.99个百分点,对应毛利1.40亿元。这块业务做了三十多年,对外给食品饮料客户供货,对内给自家的预调酒调口感。
烈酒是今年新增的收入来源。崃州蒸馏厂的桶陈储备超过60万桶,雪莉桶、黄酒桶、波本桶都在用;产品线包括崃州单一麦芽、百利得单一调和、椒语金酒、岭冽伏特加、乐调金酒和伏特加。7月公司上市大众化的白色烈酒,乐调系列在三季度贡献了千万元级收入。
收入在提速,利润跑得更快。前三季度归母净利润6.62亿元,同比增长20.44%,三个单季的营收增速分别是8.54%、14.08%、8.33%,二季度是年内高点。
烈酒的毛利率高于预调鸡尾酒,收入占比抬升会直接带动整体毛利率。三季度的数据已经分开看得到:单季营收8.46亿元,同比增长8.33%;扣非净利润1.79亿元,增长11.67%;单季毛利率71.6%,比去年同期高1.4个百分点,前三季度累计70.97%。
费用同步上升。三季度销售费用同比增长11.9%,费用率27.6%,比去年同期高0.9个百分点,主要投向烈酒的消费者培育和终端铺设。管理费用率6.8%,研发费用率3.1%,与去年基本持平。税金及附加占收入的6.2%,比去年同期低0.6个百分点。上半年销售费用同比增长18.19%,管理费用下降2.54%。
现金流下降的原因也在渠道上。前三季度经营活动现金流净额6.31亿元,同比减少16.41%,三季度单季约1.9亿元。9月末应收账款1.30亿元,较上年末增加42.94%,公司解释为收入增长和渠道结构变化;存货15.98亿元,增加16.2%,其中一部分是尚未出桶的原酒;合同负债7994万元,较上年末减少9.4%。公司结算以预收款为主,1.3亿元的应收放在25亿元的营收里绝对额不大,账期在拉长是事实。
产能继续投入。今年披露的定增方案里,麦芽威士忌桶陈扩能项目总投资13.60亿元,拟投入募集资金11.4亿元,建设周期36个月,地点在四川邛崃,实施主体是巴克斯酒业(成都),另有一个1.73亿元的研发检测中心项目。这个项目增加的是原酒储藏能力。
白酒减产,啤酒下滑,百润的增速在酒类公司里最高
需求端的数据是往下走的。白酒产量2026年3月到9月的当月同比分别为-15.6%、-8.2%、-6.7%、-9.1%、-8.8%、2.1%、-4.8%,只有8月勉强转正。2025年3月到12月,白酒产量当月同比全部为负,12月下滑19.0%,减产已经延续两年。啤酒7月到9月连续三个月下滑8.9%、6.5%、7.8%。两个品类合计占国内酒类消费的大部分,今年都在减产。
同行的半年报分化更明显。水井坊上半年营收下降27.78%,扣非净利润下降109.64%;舍得酒业营收下降15.34%,扣非下降69.84%;青岛啤酒营收下降4.08%,扣非增长0.99%;重庆啤酒营收下降2.98%,扣非下降8.27%。保持增长的是珠江啤酒和燕京啤酒,营收分别增长5.04%和5.53%,扣非增长8.97%和33.16%。百润营收增长11.34%,在七家里最高,扣非增长27.29%,排在燕京之后。这家公司自己也是从两年下滑里走出来的,2024年营收下滑6.6%,2025年再降3.4%。
总量不增的行业里,收入跑出两位数,增量只能来自其他公司的份额。
威士忌的情况和白酒不同。今年1到9月,国内进口威士忌2792.93万升,同比增长4.9%,在酒类整体减产的时候仍在扩张。这部分需求过去基本由进口品牌供给。国产威士忌的桶陈周期以年计,原酒储备和橡木桶管理是绕不开的门槛,崃州60万桶的存量在国内排在前列。
渠道的位置也在变化。零食量贩、即时零售、线上零售把酒类消费从餐饮门店搬到家庭和宿舍,百润的中报把这一变化称为渠道格局重塑。预调鸡尾酒原本就依赖这类场景,威士忌的小瓶装和调饮产品也在往同一批终端铺。
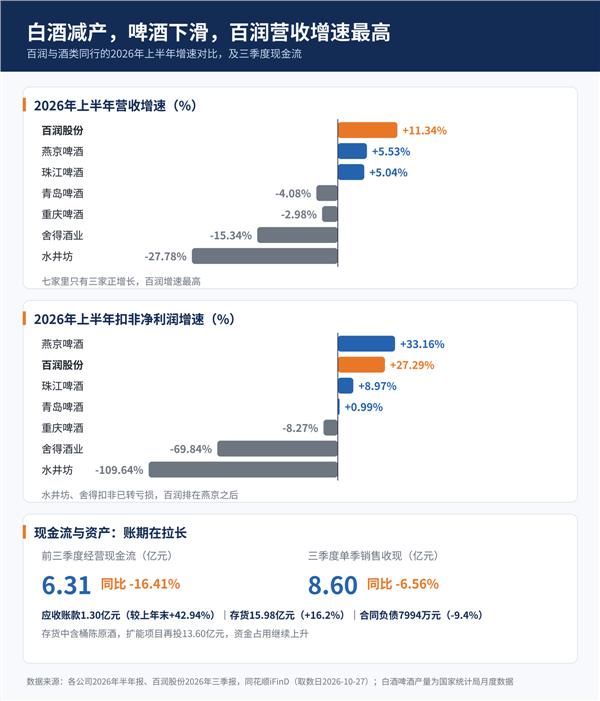
回到这份三季报,收入增长分别来自三块业务:预调鸡尾酒守住了87.99%的收入占比,食用香精用1.95亿元收入贡献1.40亿元毛利,烈酒从千万元级开始供货。利润增速快于收入,一部分来自产品结构,一部分来自费用管控,三季度净利率同比提高1.1个百分点。
有几个变量需要跟踪。9月末应收账款较上年末增加42.94%,合同负债减少9.4%,账期拉长、预收下降同时出现;存货15.98亿元,其中原酒占用一部分,桶陈扩能项目还要再投13.60亿元,资金占用会继续上升;前三季度所得税费用1.53亿元,比去年同期少3200万元,税率变化对利润增速有贡献,这部分不可持续;三季度销售费用率27.6%仍处高位,威士忌的终端铺设还没结束。
预调鸡尾酒做了十几年,收入规模的边界已经清楚。真正的看点在于烈酒的三个数字:收入占比能不能从个位数往上走,毛利率能不能维持在预调鸡尾酒之上,销售费用率能不能随规模摊薄。这三条成立,增长才谈得上持续。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论