 迁址公告
 古东管家APP
 关于我们
近日在江西财经大学举办的CFO论坛上 ,中国人民大学金融信息中心主任、济安集群创始人杨健教授提出 ,市值管理的核心不在于短期股价波动的维护 ,而在于构建一个能够持续赢得市场信任的价值认同体系。
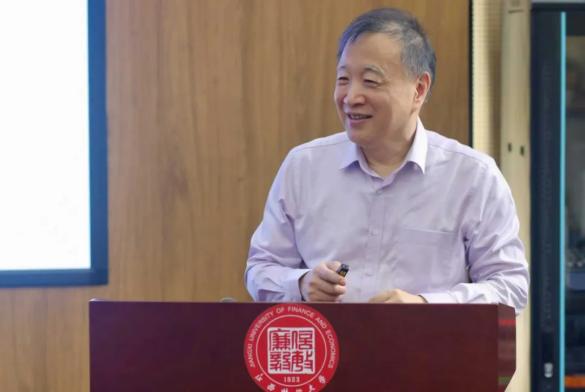
中国人民大学金融信息中心主任、济安集群创始人 杨健教授
面对“新国九条 ”明确要求制定《上市公司市值管理指引》 的政策背景 ,杨教授强调 ,上市公司应从“ 价格博弈 ”转向“ 价值治理 ” ,通过夯实基本面 、 强化信息披露透明度 、 优化多元投资者结
构 ,实现长期市场信任。这一观点为资本市场竞争的新阶段中的上市公司提供了重要的战略指导。
本次论坛由江西财经大学会计学院院长周冬华教授主持。江西财经大学党委常委、副校长袁红林 ,
江西省内部审计师协会会长胡志勇 ,江西省注册会计师协会秘书长许明坤出席并致辞。
论坛期间 ,同步举行了江西财经大学兼职硕导礼聘仪式 、 江西财经大学会计学院客座教授礼聘仪式、实习实践基地授牌仪式 ,,进一步深化了产教融合。江西财经大学会计学院副院长管考磊教授
参与相关环节。
中国人民大学金融信息中心副主任 、济安金信首席经济学家陈健瑜博士 ,ACCA中国内地企业关系主管芦狄 ,江西省上市公司协会副秘书长梁松等也受邀参与研讨。 中国教育集团、 国旅文化投资集团、佳兆业集团、九岭锂业、江龙船艇等多家知名企业的财务负责人莅临现场 ,共话市值治理与价
值未来。
市值管理升维 :从企业行为到国家治理命题
随着“新国九条 ”明确要求制定《上市公司市值管理指引》 ,以及国资委将市值表现纳入央企负责
人考核 ,市值管理正从企业的“资本运作选修课 ”上升为国家金融战略的重要组成部分。
杨健教授指出 ,理解市值管理需跳出微观财务框架 ,置于“资本市场功能转型 ”与“ 国家治理能力现代化 ”的双重坐标中审视 。 其终极目标不是稳股价 ,而是构建一套让市场“ 愿意相信 、 能够验
证、持续认同 ”的价值定价机制。
l 核心功能之变 :从融资“通道 ”转向价值“定价 ”。“ 壳价值 ”消退 ,市场更关注企业内在价值与长期潜力。
l 考核导向之变 :市值成为治理效能的“试金石 ” ,推动企业治理与市场定价结合。
l 市场信号之变 :长期“破净 ”不仅是经营问题 ,更是资源配置失灵的警报 ,需通过制度改革恢复市场信任。
杨健强调 ,当前市值管理是政府、市场与企业三方契约的再校准 ,是贯穿企业战略、连接市场信任
的系统工程。
市值管理不能沦为“金融工程游戏 ”
在论坛发言中 ,杨健教授毫不避讳地指出 ,当前部分上市公司对市值管理的理解仍停留在“表面动作 ”和“短期操作 ”层面 ,将市值管理等同于IR外包、舆情操控、概念包装 ,甚至寄希望于通过回
购、信披优化或“讲好故事 ”来维持股价 ,这种倾向正滑向市值管理的“技术主义陷阱 ”。
“ 市值管理不应该是一套‘快手工具 ’ ,而应该是一种穿越周期的治理能力。 ”杨健教授强调 ,企
业若只关注“怎么讲故事 ” ,而忽略“凭什么被相信 ” ,终将失去资本市场的耐心。
他总结指出 ,当前企业市值管理的误区主要集中在三个方面 :
l 治理错位 :市值承压后才“救股价 ” ,将市值管理异化为危机公关 ;
l 制度缺失 :仅作KPI应对 ,缺乏持续沟通与稳定策略 ;
l 组织断裂 :职责切割给单一部门 ,缺乏跨职能协同。
杨健教授将这种表象归结为“ 战术对战略的替代 ”。他指出 ,这种误读的背后 ,是企业缺乏对资本市场定价逻辑的深刻理解。“如果一家企业的全部市值管理手段 ,只围绕着‘价格 ’ ,那就注定会
陷入被动反应。 ”他强调 ,资本市场最终会回到“价值 ”本身 ,短期的技术操作只能拖延反应 ,无
法改变方向。
作为863项目“企业风险识别与动态定价体系 ”课题负责人 ,杨健教授特别提醒 ,真正影响资本市场对企业评价的变量 ,是一整套围绕经营稳定性、信息透明度、流动性风险与公司治理构建的长期指标 ,而不是几个IR话术、热点概念或季度波动。
“我们看到很多公司在没有稳定盈利模式、没有资本运作闭环、也没有战略清晰度的情况下 ,靠一些精致的PPT和一波舆情管理冲上热搜 ,但最终结果呢 ?该跌的还是跌 。 ”他说 ,“资本市场也在
学习 ,它最终会更相信长期可验证的东西 ,而不是一时的情绪激发。 ”
在他看来 ,跳出“ 技术主义陷阱 ”要求市值管理必须实现三重逻辑的统一 :以金融学实现精准定价 ,以管理学推动战略整合 ,以公共管理构建市场信任。“ 市值管理要跨越部门、跨越语境 ,更要
跨越周期。 ”杨健教授说。
济安定价 :为中国资本市场价值“锚定 ”的原创范式
在指出“技术主义陷阱 ”之后 ,杨健教授没有止步于问题诊断 ,而是抛出了一个更具建设性的本土方案——济安动态定价模型。这并非对西方DCF( 现金流折现 )或CAPM( 资本资产定价 )模型的
简单移植 ,而是一套基于中国“非完全有效市场 ”特质 ,自主构建的动态、多维定价体系。
“ 中国资本市场是一个政策与市场、机构与散户、长期价值与短期博弈深度交织的复杂系统。 ”杨健教授开宗明义地指出 ,“在此背景下 ,照搬建立在‘ 市场有效 ’假设上的DCF或CAPM模型 ,无
异于用平原地图导航山地。 ”
济安定价的原创性 ,正在于其为这片“ 山地 ”量身绘制了全新的导航图 ,系统性地回应了传统评估
体系在解释中国市场时的失灵与滞后。
五大定价维度 :价值认知的“全景透镜 ”
济安模型通过五大价值定价维度 ,试图为企业绘制一份多维度、动态化的“价值画像 ” :
l 内在价值定价解决的是“ 为什么这只股票值得被拥有 ”这一根本问题 。 它基于第一性原理 ,认为一家上市公司的内在价值 ,是其在其整个存续期内能够产生的所有未来自由现金流的现值总和。这种价值是公司自身通过业务运营所创造出的、客观存在的“真实价值 ” ,并不依赖于资本市场的存
在或情绪波动。其核心优势在于 ,它从最底层的商业本质出发 ,为投资决策提供了坚实的锚点。
l 绝对价值定价解释的是“将不同的股票市场放在一块评估 ,面对不同的资本市场 ,该如何定价 ,为什么进入这个市场而不进另一个市场 ”的问题 ,其优点是突出了在大尺度上思考股票的财务属性
和市场属性之间的关联。
l 相对价值定价模型 ,通过比较同类公司的价值 ,来决定一家企业的价值 。不同分类对于不同股票的基准和分析模板是不一致的 ,这个模型优点是突出行业、地域、市值、概念等行业分类 ;缺点是无法解决样本不足导致的不定方程之参数估计难题 ,以及难以规避某些行业出现有由于特殊事件导
致的非系统性的、短期的价格扭曲。
l 反身性定价模型关乎市场理性 ,当更好的公司出现 ,大家愿意付出溢价 ,溢价的多少表现出市场的非理性 ,我们要接受市场有非理性的存在 。索罗斯的“反身性 ”理论认为 ,如果投资者认为A公司的股票会上涨而大量购买 ,使股价上升 ,A公司的管理人员就可以利用高价股票以有利的条件收购别的公司 ,反证A公司的股票增值有理由 ,这就是索罗斯所谓的现实和对现实的认识两者之间的
互动关系。
l 博弈定价值得关注 ,因为任何交易有买有卖 ,双方博弈之后最终形成交易价格与交易数量 ,有价无市的交易行为不能影响市场。
该模型支撑的“ 中证腾讯济安价值100A股指数 ” 自2013年5月发布至2025年10月31日 ,在超过十二年的完整周期中 ,累计涨幅高达251.27% ,年化收益率10.61% 。这一表现不仅大幅跑赢同期上证指数( 73.24% )与沪深300( 79.03% ),也超越了全球多数主要市场指数 ,证明了其模型强大的选股能力与持续创造阿尔法收益的有效性。
更重要的是 ,该模型已形成多重实证闭环 :除指数产品外 ,还被应用于证监会FIRST风险监测系统、银行股权质押定价、公募基金评级等多个国家级与市场化场景 ,逐步成为连接监管、机构与企
业的价值共识基础设施。
“ 这说明 ,在中国市场 ,价值投资并不是空谈 。 ”杨健教授指出 ,“ 关键是有没有一把科学的尺
子。 ”
构建“价值式治理 ”新生态 :市值管理的终极目标
当市值管理从企业的“独角戏 ”升维为资本市场的“交响乐 ” ,其成效便不再仅仅取决于上市公司自身的努力 ,而是依赖整个生态系统的协同进化。杨健教授指出 :“构建‘价值式治理 ’新生态 ,
是市值管理的终极目标。 ”而这一目标的实现 ,离不开四大关键主体的角色转型与功能回归。
l企业 :从“ 战术包装 ”转向“价值基石 ” ,夯实战略、财务与治理 ;
l媒体 :从“流量追逐 ”转向“价值守门 ” ,构建理性叙事 ;
l机构 :从“短期博弈 ”转向“长期资本 ” ,成为市场稳定器 ;
l监管 :从“价格干预 ”转向“规则守护 ” ,净化市场环境。
为此 ,他特别提出“ 5 R协同治理 ”框架 ,整合投资者(IR)、机构(IIR)、分析师(AR)、媒体(MR)与监管(RR)关系 ,确保企业向市场传递连贯、可信的价值信号。
市值管理是一场静悄悄的制度革命
"当一家公司开始认真思考 '如何被市场合理定价 ' ,而非 '如何操纵股价 '时 ,它就迈出了走向伟大的
第一步。而当整个市场开始相信 '价值终将被定价 ' ,中国资本市场才算真正成熟。 "
前路漫漫 ,但方向已然清晰。从企业战略锚定 ,到媒体叙事重构 ,从机构资本耐心 ,到监管制度护航——当各方在“价值 ”旗帜下协同前行 ,中国资本市场才能真正从规模扩张走向质量成熟 ,成为
高效配置资源、精准发现价值的伟大市场。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论