 迁址公告
 古东管家APP
 关于我们
“我还很年轻。”72岁的董明珠,最近因为这句话上了热搜。珠海市格力技工学校正式开课,她以校长身份为首届新生授课。课堂上有学生喊她“奶奶”,她听后很不开心。她随即以自己的行程为例:三天跑四个省份,每天凌晨一点还在赶飞机。在她看来,衡量一个人的价值不该看年龄,而要看精神;人老不老、累不累,关键看心里有没有想做成的事。
近年来,格力电器(000651.SZ)一直在空调主业之外寻找新的增长支点,智能装备、生活电器、工业制品与绿色能源等板块被反复提及,转型的迫切性也随行业周期起伏而不断上升。但从最新披露的2026年半年报看,这种新旧动能转换仍未走出阵痛期:公司营业总收入896.73亿元,同比下降8.14%;归母净利润132.78亿元,同比下降7.87%。营收和利润双双下滑,空调主业已显出增长乏力,被寄予厚望的第二曲线也还没顶上来。
在空调主业显露疲态的同时,公司正试图通过智能装备、生活电器等业务寻找增量,工业制品与绿色能源板块亦被寄予厚望。但从半年报数据看,第二曲线尚未能扭转整体营收下滑的趋势,而研发投入的收缩与回购执行的偏慢,也使市场对其转型定力多了几分审视。
海外市场大幅缩水,利润空间靠“省”出来
据了解,格力电器是一家多元化、科技型的全球工业集团,产业覆盖消费和工业两大领域,产品服务全球190多个国家和地区。
数据显示,今年上半年,公司实现营业总收入896.73亿元,同比下降8.14%。表面看,营收降幅不足一成,但结构分化明显。上半年内销主营业务收入725.12亿元,同比增长1.90%;外销主营业务收入127.44亿元,同比骤降21.98%。同期,产业在线数据显示,中国家用空调累计出口额96.3亿美元,同比下滑10.4%,格力外销降幅是行业整体的两倍有余。

对于业绩下滑的原因,公司方面解释称,中东地区业务大幅下滑,而中东在公司海外业务中占比较高,地缘冲突的冲击被显著放大;同时,公司坚持自主品牌及中高端路线,在当前价格竞争激烈的市场环境下,对出货规模形成一定抑制。这一问题并非毫无预兆,在此前召开的年度股东大会上,董明珠曾坦承:“出口做得不好,很惭愧,希望可以给我们留点面子,接下来保证加快速度改进。”
从盈利表现看,公司上半年实现归母净利润132.78亿元,同比下降7.87%;归母净利率14.81%,同比微升0.05个百分点。净利率得以守住的背后,是核心费用的全面收缩:销售费用51.30亿元,同比下降17.29%;研发费用31.67亿元,同比下降19.01%。同期管理费用虽逆势微增4.82%,但未能改变整体费用压降的趋势。财迅通分析认为,研发费用近两成的下滑,与格力长期对外宣称的“研发费用按需投入、不设上限”形成明显落差。相比之下,同期美的研发投入达84.67亿元,格力在研发绝对值上已被明显甩开。
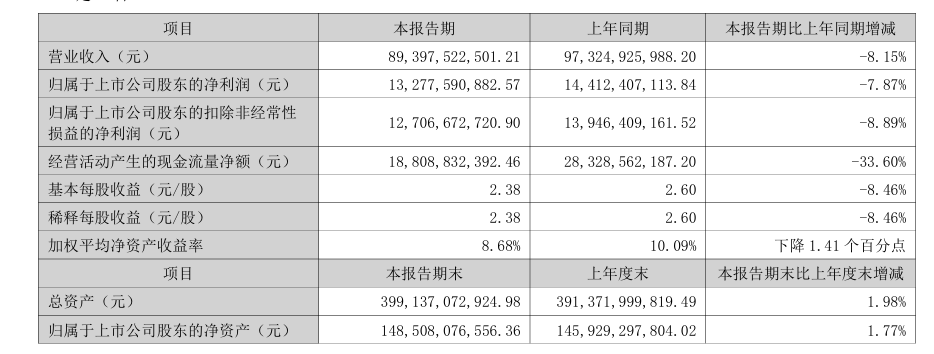
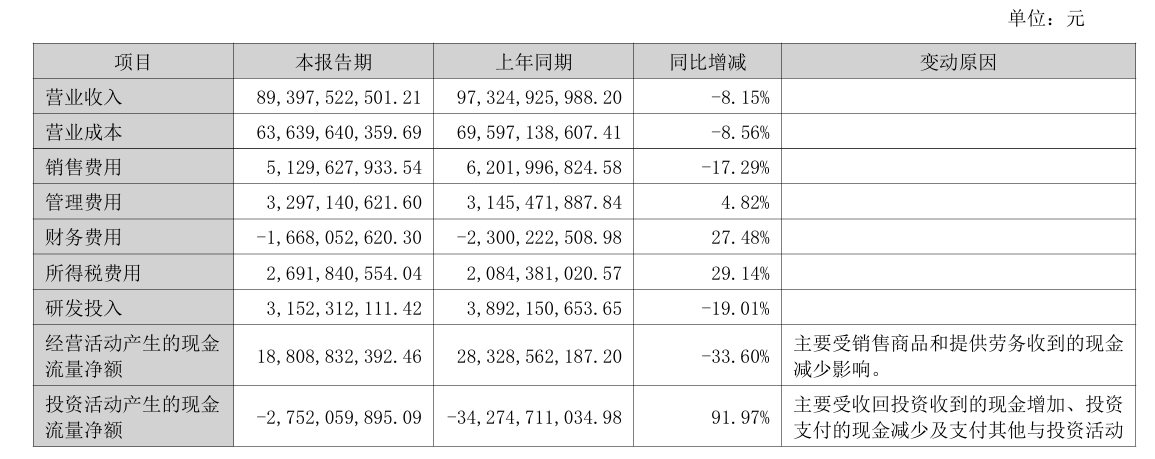
现金流方面,上半年经营活动产生的现金流量净额为188.09亿元,同比下降33.60%,公司解释为“销售商品和提供劳务收到的现金减少”。同期,合同负债从期初的152.07亿元降至84.74亿元,同比减少约39亿元,为近六年最低水平。合同负债主要是预收经销商的货款,这一指标的锐减,意味着渠道打款意愿在下降。
空调主业增长乏力,第二曲线体量尚小
分业务看,空调基本盘的压力仍在延续。智能家居业务上半年收入1743.41亿元,同比增长4.27%,毛利率27.95%、同比下降0.57个百分点。据奥维云网(AVC)推总数据,格力品牌家用空调全渠道零售份额25.8%,稳居行业前列,线上份额24.2%、行业排名第一。面对行业需求收缩、价格带持续下移,公司在继续聚焦中高端市场的同时,通过渠道专项补贴方案激发渠道活力,换来了内销主营1.90%的正增长,但这份微增是以毛利率下滑和合同负债大幅下降为代价换来的。
此外,受内外部多重因素影响,2026年上半年公司海外业务虽整体下滑21.98%,结构性亮点仍然存在:报告期内,自主品牌收入占出口总额达70%;巴西、印尼、加拿大等市场自主品牌市占率突破20%;西葡法地区营收同比增长22%,其中自主品牌提升55%;西北欧销售规模同比增长92%。这些局部突破说明“自主品牌+中高端”策略在部分市场已经跑通,但中东市场高占比和地缘冲突短期内仍将压制外销整体表现。
作为转型抓手的工业板块,智能装备业务上半年收入3.74亿元,同比增长19.02%,是主营板块中唯一实现双位数增长的业务。公司在数控机床领域完成新一代定梁龙门加工中心的批量投放,工业机器人领域推出GRH6C_2.0六轴焊接机器人及SCARA全系列,新能源动力电池PACK产线核心工位自动化率达85%。但必须正视体量,3.74亿元在896.73亿元的总营收中占比约0.42%,即便保持20%的增速,短期内也无法对冲空调主业的周期波动。生活电器板块销售额同比增长20%以上,同样未披露绝对额;工业制品及绿色能源板块收入86.52亿元、同比下降9.79%,同样未能形成有效对冲。
值得一提的是,董明珠近期以格力技校校长身份亮相时特别强调“文凭不等于能力”,“技工学校出来的学生我觉得不弱于大学文凭”。学校构建“入校即入企,毕业即适岗”的办学模式,首批开设智能制造、电气技术等九大专业,首届招生吸引超8000人报名、超600名新生入学。这既是人才培养布局,也折射出公司在智能制造转型上对技能型人才的迫切需求。
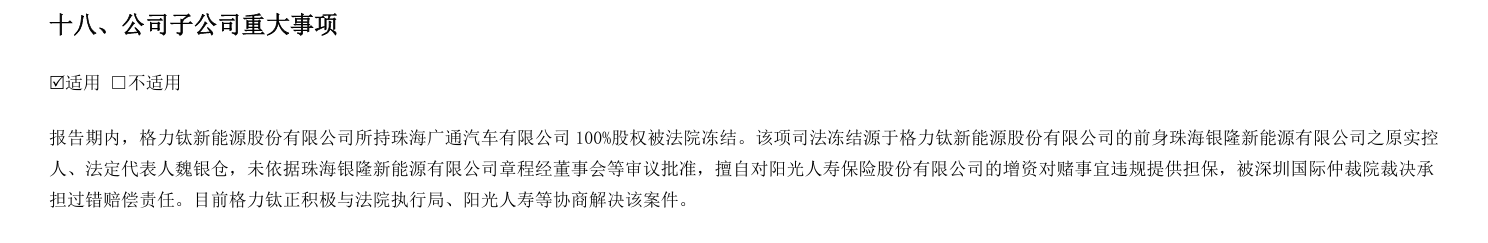
据财迅通观察,格力钛新能源股份有限公司所持珠海广通汽车有限公司100%股权被法院冻结,源于原实控人魏银仓未经董事会审议擅自对阳光人寿增资对赌违规提供担保,被深圳国际仲裁院裁决承担过错赔偿责任。目前格力钛正与法院执行局、阳光人寿协商解决该案件。此外,格力钛对原股东及关联方的财务借款,截至报告出具日尚未收回。
百亿回购进度缓慢,转型阵痛仍待消化
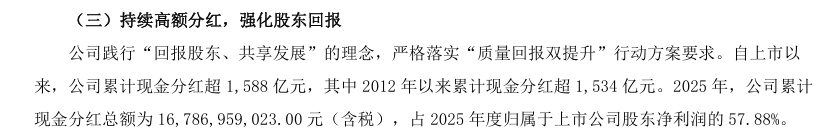
在股东回报层面,格力依然拿出了可观的数字。据2026年半年报,格力上市以来累计现金分红超1588亿元,2025年度分红167.87亿元、占归母净利润57.88%。2026年4月推出新一轮回购方案,规模50亿至100亿元,不低于70%用于注销。不过,受2025年度权益分派实施影响,回购价格上限已由此前的56.55元/股调整为54.55元/股(自2026年8月27日起生效)。
不过,方案公布至今,回购的实际执行节奏显得颇为缓慢。截至2026年8月31日,新一轮回购已累计回购174万股、支付6823.23万元,相对于50亿至100亿的规模,执行进度尚在起步阶段。与此同时,2026年半年度公司明确“拟暂不派发现金红利”。高额分红的历史数据与当期不分红的现实安排之间,投资者需要自行校准预期。公司在业绩说明会上对此的回应是“将根据市场情况在回购期限内继续实施”。
财迅通分析认为,格力电器正走在新旧动能转换的阵痛期。外销受地缘冲突拖累,内销靠补贴死守份额,智能装备等新业务虽然跑出了增速,但体量尚小,还不足以成为新的增长引擎。展望下半年,市场关注的焦点不仅是那微升的净利率,更是外销何时企稳、研发能否重回高位、以及经销商打款意愿能否回升。毕竟,百亿回购的承诺不能只停留在纸面,业绩的实质性改善,才是重塑市场信心的关键。